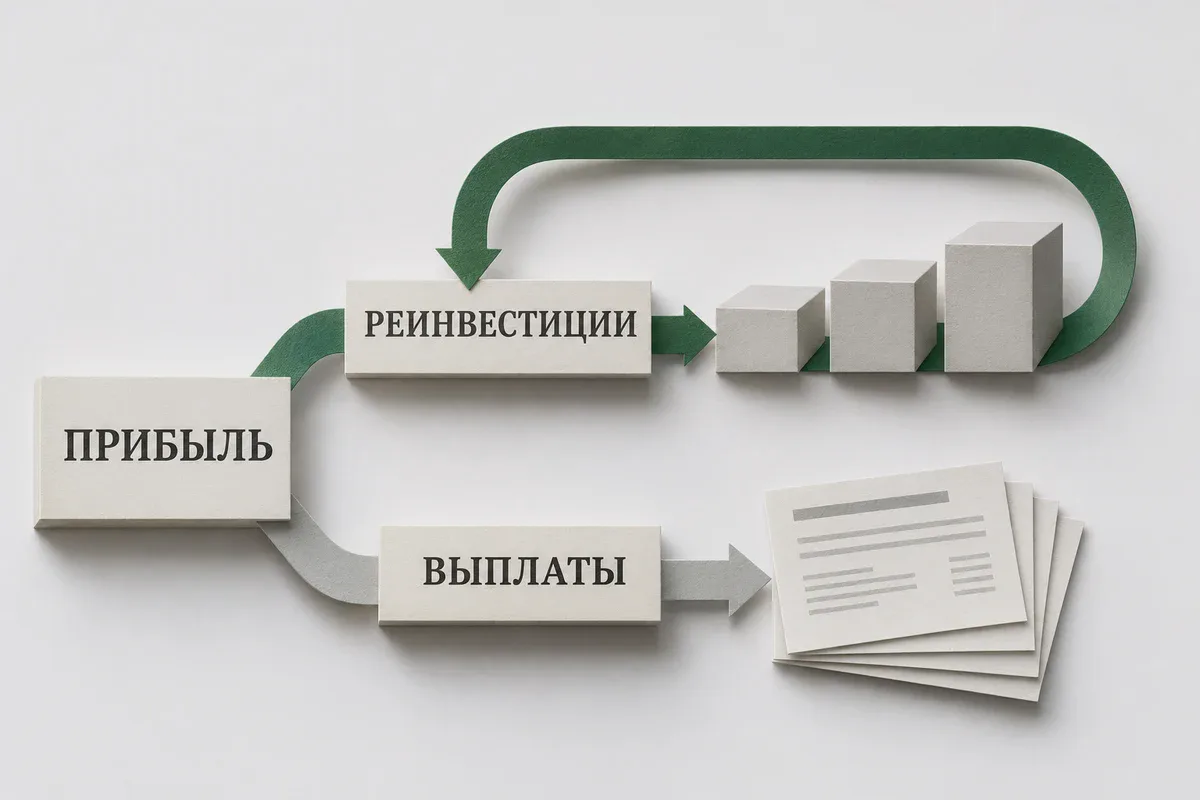
Компания увеличивает прибыль, открывает новые направления и почти ничего не выплачивает акционерам. Менеджмент объясняет это инвестициями в будущее. Но само решение оставить деньги внутри бизнеса еще не делает компанию хорошей инвестицией. Важно, сколько дополнительных денежных потоков принесут новые вложения, когда они появятся и какой риск придется принять ради этого результата.
Реинвестирование прибыли компании стоит оценивать как последовательность инвестиционных решений, а не как положительную характеристику по умолчанию. Один бизнес способен расширяться с небольшими затратами, другой каждый год поглощает все больше капитала, чтобы просто сохранить позиции. В обоих случаях презентация может сообщать о росте выручки. Экономический результат для владельца будет различаться.
В этом руководстве разбираем корпоративное реинвестирование: вложения компании в собственную деятельность и приобретения. Это не инструкция по автоматическому реинвестированию дивидендов на брокерском счете. Главные вопросы здесь другие: как сопоставить расходы с последующим результатом, отличить поддержку от расширения и не принять высокую прошлую рентабельность за обещание будущей.
Все числовые модели ниже условные. Они показывают метод рассуждения, а не фактическую доходность какого-либо эмитента. Материал носит образовательный характер и не содержит индивидуальной инвестиционной рекомендации.
Что означает реинвестирование прибыли компании
В бытовом смысле это направление заработанных ресурсов обратно в бизнес: развитие продукта, расширение мощностей, новые точки продаж, программное обеспечение, запасы, клиентскую базу или приобретение другой компании. Источником могут быть деньги от текущей деятельности, накопленная ликвидность и привлеченное финансирование. Поэтому выражение «реинвестирование прибыли» не следует понимать как точное описание происхождения каждого рубля платежа.
Бухгалтерская прибыль, остаток денежных средств и объем инвестиций не совпадают. Продажи могут быть признаны до получения оплаты. Амортизация уменьшает прибыль, но не является текущим платежом поставщику оборудования. Погашение кредита требует денег, хотя само по себе не уменьшает операционную прибыль. Чтобы понять инвестиционную способность, одного отчета о финансовых результатах недостаточно.
Нераспределенная прибыль в капитале тоже не является отдельным банковским счетом, который можно целиком направить на расширение. Это накопленный учетный показатель. Соответствующие ресурсы уже могут находиться в зданиях, запасах, дебиторской задолженности и других активах. Компания с большой нераспределенной прибылью вполне способна испытывать дефицит ликвидности.
Практический анализ начинается с трех отдельных величин: сколько бизнес заработал на сопоставимой основе, сколько денег ему доступно после обязательных платежей и сколько ресурсов потребуется для конкретного плана развития. Если эти вопросы смешаны, легко переоценить и дивидендный потенциал, и возможности роста.
Далее используем несколько сокращений. NOPAT — операционная прибыль после расчетного налога, до учета результата финансирования. ROIC — рентабельность инвестированного капитала; WACC — средневзвешенная стоимость капитала. CapEx — капитальные затраты, FCF — свободный денежный поток, а FCFF — его вариант для всех поставщиков капитала. Это аналитические величины: их определения и корректировки необходимо согласовывать между собой.
Чем этот анализ отличается от проверки ROIC и экономического рва
Историческая рентабельность капитала отвечает прежде всего на вопрос о результативности уже работающих активов. Для реинвестирования важнее следующий шаг: какую отдачу дадут дополнительные деньги, вложенные сегодня. Сильный старый продукт не обязан делать прибыльным новый рынок, а давно приобретенное помещение не показывает стоимость открытия следующего магазина.
Базовые определения рентабельности и стоимости капитала разобраны в материале ROIC и WACC: создает ли компания стоимость для акционеров. Здесь используем их как отправную точку, но сосредоточимся на инвестиционных программах, сроках запуска и дополнительной прибыли.
Конкурентное преимущество объясняет, почему компания может сохранять привлекательную экономику. Реинвестирование проверяет, есть ли куда применить эту экономику в большем масштабе. Даже защищенная ниша бывает небольшой. Выход за ее пределы может требовать иной компетенции, более дорогого привлечения клиентов и существенно большего оборотного капитала.
Поэтому нужно различать качество существующего бизнеса и качество доступных ему новых проектов. Для акционера полезна не абстрактная способность «много инвестировать», а способность вкладывать дополнительные средства с приемлемой ожидаемой доходностью, сохраняя финансовую устойчивость и не переплачивая за расширение.
Не путайте удержание прибыли и фактические инвестиции
Коэффициент удержания часто считают как единицу минус отношение дивидендов к чистой прибыли. Он показывает, какая доля прибыли не распределена в виде дивидендов при выбранном определении выплат. Но из него нельзя напрямую получить объем вложений в операционный бизнес: деньги могли остаться на счете, пойти на погашение долга или выкуп акций.
В свою очередь, компания может выплатить значительную часть прибыли и одновременно осуществить крупную инвестиционную программу за счет накопленных средств и займов. Низкая доля удержания тогда не означает отсутствия развития. Она означает лишь, что необходимо восстановить полную картину источников и использования денег.
Для нефинансовой компании в одной из распространенных оценочных моделей чистые реинвестиции связывают с капитальными затратами за вычетом амортизации и изменением неденежного операционного оборотного капитала. Это аналитическое определение, а не универсальная строка отчетности. Учет приобретений, аренды и нематериальных затрат требует дополнительных согласованных корректировок.
Не заменяйте анализ одним процентом. Полезнее построить мост: операционный денежный поток, капитальные платежи, приобретения, выплаты владельцам, изменение долга и остаток денег. Каждая сумма должна иметь источник в отчетности, период, валюту и пояснение к классификации. Тогда станет видно, чем именно оплачено развитие.
Где искать данные о новых вложениях
Начните с годовой консолидированной отчетности и примечаний. Нужны движение денежных средств, основные средства, нематериальные активы, аренда, приобретения, запасы, дебиторская задолженность и обязательства перед поставщиками. Презентация результатов помогает понять объяснения менеджмента, но не заменяет сверку сумм.
В IAS 7 «Отчет о движении денежных средств» операционная, инвестиционная и финансовая деятельность рассматриваются раздельно. Для инвестора это удобная отправная точка, но название раздела не оценивает прибыльность платежа. Расход в инвестиционном разделе не становится выгодным только из-за своей классификации.
Дополнительно изучите бюджет капитальных затрат, перечень значимых проектов, сроки ввода, раскрытие производственных и клиентских показателей. Сопоставьте несколько периодов: первоначальный план, пересмотренную сумму, фактические платежи и первые результаты. Именно последовательность часто показывает больше, чем одна красивая диаграмма на день инвестора.
Отдельно выписывайте обязательства по уже заключенным договорам. Отсутствие крупного платежа в текущем году не означает, что инвестиционная программа свободно отменяется. Предстоящие расчеты с подрядчиками, гарантии и обязательства по приобретениям могут ограничивать выбор еще до появления расхода в денежном потоке.
Капитальные затраты на поддержку и на рост
Поддерживающие вложения нужны для сохранения действующей способности зарабатывать: замена изношенного оборудования, обязательная модернизация, обновление программных систем, обеспечение надежности и соблюдение требований. Вложения в рост направлены на расширение возможностей: дополнительную мощность, новый продукт, территорию или аудиторию.
Граница между категориями не всегда однозначна. Замена старой линии может одновременно улучшить качество, снизить затраты и немного увеличить выпуск. Обновление продукта может быть необходимо для удержания клиентов, хотя менеджмент называет его развитием. Поэтому разделение полезно только вместе с критериями и пониманием конкретного бизнеса.
Не принимайте амортизацию за точную оценку поддерживающих расходов. Она зависит от первоначальной стоимости, сроков использования и учетных оценок. Реальная замена производится по текущим ценам и может потребовать другого оборудования или иной технологии. При инфляции и старении активов различия бывают существенными.
Если компания не раскрывает разделение, лучше показать диапазон поддерживающих потребностей, чем придумывать единственную точную сумму. Проверьте возраст активов, загрузку, аварийность, расходы на ремонт и планы обязательных обновлений. Низкие текущие инвестиции иногда означают эффективность, а иногда лишь перенос будущих платежей.
Почему большой CapEx не доказывает высокий потенциал
Капитальные затраты показывают масштаб расходования ресурсов, но не результат. Компания может вкладывать много, потому что рынок растет и проекты привлекательны. Она также может вкладывать много из-за дорогой замены оборудования, обязательных требований, неудачного первоначального выбора или необходимости догонять конкурентов.
Сравнивайте объем затрат с изменением физической мощности, производительности, качества и клиентского спроса. Если бюджет удвоился без изменения полезного результата, объяснение «мы больше инвестируем» недостаточно. Нужны причины удорожания и новая оценка экономики проекта.
Отношение CapEx к выручке помогает увидеть капиталоемкость, но не является универсальным рейтингом. Низкое значение у сервиса и высокое у инфраструктурной компании могут соответствовать их нормальной модели. Важнее изменение внутри сопоставимого бизнеса и отдача от полного набора ресурсов, а не победа в сравнении несопоставимых отраслей.
Проверяйте, что именно названо CapEx в презентации: денежные платежи или поступление активов, с арендой или без нее, до вычетов субсидий или после, с капитализированными процентами или без. Несовпадение определений способно создать ложную картину ускорения или сокращения инвестиционной активности.
Оборотный капитал: незаметная цена расширения
Рост бизнеса часто требует ресурсов еще до получения оплаты. Нужно сформировать запасы, выплатить авансы, обеспечить отсрочку клиентам. Часть потребности компенсируют поставщики и клиентские предоплаты. Разница влияет на деньги, которые остаются для следующих проектов, обслуживания долга и выплат владельцам.
Представим компанию с годовой выручкой 1 млрд рублей. Дополнительные продажи на 200 млн требуют в условной модели увеличения операционного оборотного капитала на 15% прироста выручки. Значит, в запасах и расчетах дополнительно связываются 30 млн рублей. Если учесть только оборудование, потребность в финансировании окажется заниженной.
Смотрите не только на итоговый процент, но и на причины. Увеличение срока оплаты покупателями может отражать изменение клиентского состава или уступки ради роста. Запасы могут расти перед запуском, но могут накапливаться из-за слабого спроса. Удлинение расчетов с поставщиками временно улучшает деньги, не обязательно улучшая экономику.
У компаний с предоплатой оборотный капитал способен быть отрицательным. Это преимущество финансирования, пока сохраняются продажи, условия договоров и способность исполнить обязательства. При замедлении роста новые авансы уменьшаются, а старые обязательства остаются. Нельзя бесконечно переносить ускоренное получение денег в будущее без проверки сценария торможения.
Нематериальные вложения тоже требуют экономической оценки
Не все полезные инвестиции выглядят как новое здание в балансе. Разработка продукта, исследования, обучение команды и работа с клиентской базой могут иметь долгосрочное значение. Однако экономическая надежда на будущую пользу и право признать бухгалтерский актив являются разными вопросами.
В рамках IAS 38 «Нематериальные активы» исследовательские расходы признаются расходами, а капитализация разработки требует выполнения установленных критериев. Из этого не следует, что любой расход на исследования выгоден или что любой признанный актив обязательно окупится.
Если аналитик для сопоставимости капитализирует часть затрат в собственной модели, корректировать нужно и прибыль, и капитал, и последующее списание этих аналитических активов. Добавить расходы обратно к прибыли, не включив соответствующий ресурс в знаменатель доходности, означает искусственно улучшить расчет.
Проверяйте наблюдаемые результаты: запуск продукта, использование функций, удержание клиентов, удельные затраты и коммерческие контракты. Рост бюджета разработки без понятного результата не заслуживает автоматической премии. Но и снижение расходов не всегда хорошо: оно способно временно повысить прибыль ценой ослабления будущего продукта.
Доходность нового капитала важнее красивой прошлой цифры
Для оценки новых вложений используют идею дополнительной, или инкрементальной, рентабельности капитала. В простом приближении это прирост сопоставимой операционной прибыли после налога, деленный на дополнительные вложенные операционные ресурсы. Главное слово здесь «сопоставимой»: разовые доходы, переоценки и изменение состава бизнеса способны исказить обе части.
Это не стандартизированный показатель с единственным правильным названием и расчетом для всех эмитентов. В презентациях встречаются разные определения incremental ROIC и ROIIC. Перед сравнением необходимо записать, какой капитал использован, как определена прибыль и какой временной лаг учтен между расходом и результатом.
Например, рост NOPAT на 24 млн рублей после дополнительных вложений в 200 млн дает расчетное отношение 12%. Но оно полезно только при разумной связи между расходами и последующим результатом. Если прибыль выросла из-за временного повышения рыночных цен, показатель не доказывает качество расширения.
Разница между приростами балансового капитала тоже не равна сумме денежных инвестиций автоматически. На нее влияют амортизация, обесценение, курсы валют, приобретения и выбытия. При существенных искажениях лучше восстановить инвестиционный мост и представить несколько расчетов с объяснениями, а не скрывать проблему за одной дробью.
Как учитывать задержку между вложением и прибылью
Расходы и отдача редко возникают одновременно. Компания сначала проектирует продукт, затем оплачивает строительство или разработку, запускает продажи и постепенно достигает рабочей загрузки. Деление прибыли текущего года на инвестиции того же года может сопоставить зрелые старые проекты с еще не работающими новыми.
По возможности группируйте вложения по годам запуска или отдельным проектам. Смотрите результат после выхода на сопоставимый режим. Для розницы полезны зрелые и новые точки, для подписочного сервиса клиентские группы, для инфраструктуры введенные мощности и их загрузка. Нельзя требовать мгновенной отдачи от каждого платежа.
Но и вечная ссылка на «инвестиционную фазу» не освобождает от проверки. Нужны промежуточные вехи: завершение работ, получение разрешений, запуск продукта, первые контракты, сокращение стартовых убытков. Если срок постоянно переносится, а объем обязательств растет, исходную оценку следует пересматривать.
При недостаточном раскрытии используйте многолетний горизонт и обозначайте ограничения. Прирост прибыли за несколько лет относительно совокупных сопоставимых вложений часто информативнее одного года, но остается приближением. Он не превращает внешнего инвестора в обладателя внутренней проектной отчетности.
Когда рост создает стоимость, а когда только увеличивает масштаб
Новые вложения привлекательны, если ожидаемые денежные потоки с учетом риска оправдывают их стоимость и альтернативы. Сравнение доходности капитала со стоимостью финансирования дает полезный ориентир, но полноценное решение учитывает сроки, остаточную стоимость, необходимость последующих расходов и вероятность отклонений.
Ниже упрощенное сравнение трех проектов. Каждый требует 100 млн рублей, дает постоянный дополнительный NOPAT и сохраняет расчетную базу капитала. Для иллюстрации годовой экономической прибыли используем стоимость капитала 12%. Это не расчет NPV: срок жизни, график денежных потоков и поддерживающие расходы здесь отдельно не моделируются.
Условный проект | Дополнительный капитал | Годовой NOPAT | Доходность капитала | NOPAT минус 12% капитала |
|---|---|---|---|---|
А | 100 млн рублей | 18 млн рублей | 18% | +6 млн рублей |
Б | 100 млн рублей | 12 млн рублей | 12% | 0 |
В | 100 млн рублей | 8 млн рублей | 8% | −4 млн рублей |
Все три проекта увеличивают бухгалтерскую операционную прибыль в этой модели. Но только первый показывает положительный результат после условной платы за капитал. Следовательно, сообщение «проект добавил прибыль» не отвечает на вопрос, достаточно ли он добавил относительно вложенной суммы и принятого риска.
Для реального проекта необходимо построить денежные потоки: начальные платежи, последующие затраты, налоги, поступления и завершение проекта. Если риск нового направления отличается от риска старого бизнеса, механическое использование единой корпоративной ставки может переоценить или недооценить привлекательность расширения.
Модель роста: что можно и чего нельзя вывести из формулы
В стабильной аналитической модели рост операционной прибыли связывают с долей реинвестирования и доходностью вложенного капитала. Такая связь рассматривается в материалах Асвата Дамодарана о фундаментальных факторах роста. Это способ согласовать прогноз ресурсов и результата, а не обещание фактического темпа.
Пусть сопоставимый NOPAT равен 100 млн рублей, чистые реинвестиции составляют 40 млн, а новые вложения в принятой модели дают 15% годовой отдачи. Доля реинвестирования равна 40%, добавочная прибыль составляет 6 млн, а расчетный прирост относительно исходных 100 млн равен 6%. Допущение предполагает, что вложения успевают принести выбранную годовую отдачу и старый бизнес не ухудшается.
Если при той же отдаче заложить рост прибыли на 12%, потребуется 80 млн чистых реинвестиций. Значит, более высокий темп уменьшает доступный денежный поток сейчас. Прогноз, в котором рост удваивается без дополнительного капитала, требует другого объяснения: свободной мощности, повышения эффективности, цены или изменения бизнес-модели.
Формула перестает быть удобной при отрицательном NOPAT, нестабильной марже, больших приобретениях и резких изменениях капитала. В этих случаях строят прогноз выручки, затрат, мощностей и оборотных потребностей по отдельности. Отсутствие возможности получить красивый процент не является недостатком анализа.
Практический разбор: две компании с одинаковой прибылью
Рассмотрим два условных бизнеса. Каждый получил NOPAT 100 млн рублей за год и направил 50 млн на чистые операционные реинвестиции. Проценты по долгам и движение собственного капитала здесь не рассматриваются: сравниваем только операционную модель до распределения между источниками финансирования.
У компании А новые вложения после выхода на нормальный режим дают 20% годовой отдачи. У компании Б они дают 8%. Существующий бизнес обеих компаний в модели сохраняет прежнюю прибыль. Тогда прибавка А составляет 10 млн, Б — 4 млн. При одинаковом расходе текущих ресурсов итоговый операционный результат различается.
Параметр | Компания А | Компания Б |
|---|---|---|
Исходный NOPAT | 100 млн | 100 млн |
Чистые реинвестиции | 50 млн | 50 млн |
Условная отдача новых вложений | 20% | 8% |
Добавочный NOPAT | 10 млн | 4 млн |
Расчетный NOPAT после получения отдачи | 110 млн | 104 млн |
FCFF исходного периода: 100 − 50 | 50 млн | 50 млн |
Если стоимость капитала условно равна 12%, дополнительная годовая экономическая прибыль на новых 50 млн у А составляет 4 млн, а у Б отрицательна и равна −2 млн. Это не делает акции А автоматически выгодными: рынок мог уже заложить слишком долгую историю превосходных проектов.
Смысл примера в другом: одинаковая доля реинвестирования и одинаковый свободный поток сегодня не означают одинаковую перспективу. Инвестор должен объяснить разницу в качестве будущих проектов, сроках реализации и цене акций. Иначе сравнение ограничивается прошлым отчетом.
Как проверить, не финансируется ли рост ухудшением качества прибыли
Увеличение прибыли может сопровождаться слабым поступлением денег. Причинами бывают отсрочки клиентам, изменение признания выручки, капитализация расходов и разовые эффекты. Иногда это нормальная стадия расширения, иногда сигнал того, что заявленный рост не поддерживается сопоставимой экономикой.
Сверяйте динамику выручки, дебиторской задолженности, резервов, запасов и полученной оплаты. Сравнивайте не только общий денежный поток, но и его компоненты. Продажа актива может улучшить остаток денег и скрыть слабый результат основной деятельности, не создавая нового повторяемого источника прибыли.
Рост капитализированных затрат требует просмотра учетной политики и последующей амортизации. Перенос расхода в актив меняет время признания в прибыли, но не отменяет платеж. Если вместе с ускорением капитализации сокращается раскрытие результатов проектов, уровень неопределенности повышается.
Подробный разбор таких различий есть в статье качество прибыли: денежный поток и риски отчетности. Для реинвестирования важен практический вывод: сначала убедитесь в качестве исходной прибыли, а затем рассчитывайте, какую ее часть компания способна направить на расширение.
Приобретения: рост выручки не равен выгодной сделке
Покупка другого бизнеса позволяет быстро увеличить масштаб, но цена входа имеет решающее значение. Хорошая компания может стать плохим приобретением при завышенной оплате. Необходимо учитывать не только объявленную сумму сделки, но и принятый долг, отсроченные платежи, интеграционные затраты и обязательства, раскрытые в документах.
Не сравнивайте прирост общей прибыли после приобретения только с органическими капитальными затратами. В таком расчете результат купленного бизнеса попадает в числитель, а цена покупки исчезает из знаменателя. Это один из способов получить привлекательную дополнительную рентабельность без соответствующей экономической основы.
Разделяйте органический рост и расширение периметра консолидации. Смотрите, сколько заработал старый бизнес, сколько добавило приобретение и какие синергии действительно реализованы. Заявленная экономия затрат остается прогнозом, пока не подтверждена сопоставимыми расходами и денежными потоками.
Обесценение гудвилла способно снизить учетный капитал и затем механически улучшить некоторые показатели доходности. Оно не возвращает акционерам переплату. Для оценки решений менеджмента полезно сохранять историю фактически вложенных ресурсов и отдельно показывать влияние списаний.
Новые рынки и пределы масштабирования
Первые проекты часто реализуются в наиболее удобных местах: рядом с инфраструктурой, среди знакомых клиентов и при ограниченной конкуренции. Дальнейшее расширение может идти в менее привлекательные территории. Средняя историческая отдача не обязана сохраняться по мере исчерпания лучших возможностей.
Проверяйте размер доступного рынка, а не только широкие отраслевые оценки. Наличие большого совокупного спроса не означает, что компания может обслуживать его на своих условиях. Сегмент бывает ограничен лицензиями, логистикой, ценой продукта, языком, каналами продаж и готовностью покупателей сменить поставщика.
Полезны результаты новых групп: выручка на точку, валовая прибыль на клиента, затраты на привлечение, повторные покупки и срок достижения рабочей загрузки. Если поздние проекты систематически слабее ранних, предположение о длинной возможности реинвестировать с прежней доходностью нуждается в пересмотре.
Не требуйте роста любой ценой. Дисциплинированный отказ от слабого проекта может быть выгоднее акционеру, чем рекордный бюджет расширения. Зрелость бизнеса не является проблемой сама по себе, если менеджмент честно признает ограничения и разумно распределяет избыточные деньги.
Ценовая сила, свободная мощность и эффективность: другой источник роста
Прибыль способна расти не только за счет новых вложений. Компания может использовать незагруженные мощности, улучшить ассортимент, сократить брак, изменить цену или повысить производительность существующей системы. Такие изменения важно отделить от доходности нового капитала, иначе проектам припишут чужой результат.
Если предприятие после слабого года увеличивает загрузку с 60% до 80%, часть роста прибыли может быть восстановлением работы уже оплаченных активов. Делить всю прибавку на небольшой текущий инвестиционный бюджет и затем переносить полученную доходность на будущее некорректно.
Повышение цены тоже требует проверки объемов, конкуренции и затрат. Рост номинальной выручки на фоне инфляции не равен увеличению реального масштаба. Если одновременно дорожают материалы, труд и замена оборудования, запас денег на новые проекты может не увеличиться.
Составьте мост операционного результата: объем, цена, ассортимент, удельные затраты, загрузка, приобретения и новые проекты. Абсолютно точное разложение извне часто невозможно, но даже частичная проверка помогает не назвать всю удачную конъюнктуру превосходным реинвестированием.
Срок окупаемости, IRR и NPV: не взаимозаменяемые ответы
Срок окупаемости показывает, когда накопленные поступления перекроют первоначальные расходы при выбранном способе расчета. Он удобен для оценки длительности возврата денег, но простой вариант не учитывает стоимость денег во времени и поступления после момента окупаемости.
NPV сопоставляет дисконтированные денежные потоки с инвестициями при выбранной ставке. IRR ищет такую ставку, при которой NPV равен нулю. Эти инструменты полезны, когда есть реалистичный график потоков. Точная кнопка в таблице не компенсирует необоснованный прогноз цены, спроса и расходов.
Для условного проекта с платежом 100 млн сегодня и поступлениями по 30 млн в конце каждого из пяти следующих лет NPV при 12% составляет около 8,14 млн рублей. При поступлениях по 25 млн в те же сроки NPV уже около −9,88 млн. В примере нет остаточной стоимости и дополнительных платежей; приведенные поступления считаются полностью доступными проектными денежными потоками.
Сравнивая варианты, учитывайте разный масштаб, срок и возможность повторения. Высокая процентная IRR небольшого проекта не обязательно дает больше абсолютной стоимости, чем умеренная IRR крупного. При нестандартных потоках с несколькими изменениями знака у IRR могут возникать дополнительные ограничения интерпретации.
Свободный денежный поток: почему он может временно снижаться
Инвестиционная программа часто уменьшает текущий свободный поток. Это ожидаемая цена будущих поступлений, но не доказательство их появления. Низкий FCF следует оценивать вместе с причиной расходов, графиком реализации и финансовым запасом, а не автоматически считать ни плохим, ни хорошим сигналом.
В операционной оценочной модели FCFF можно выразить как NOPAT за вычетом чистых реинвестиций при согласованных определениях. Денежный поток до распределения между кредиторами и акционерами не равен сумме, которую можно безопасно выплатить владельцам. Еще нужно учитывать структуру финансирования и обязательства.
Не вычитайте оборотный капитал дважды. Если за основу взят денежный поток от операционной деятельности, изменение соответствующих операционных статей обычно уже отражено в нем. Для перехода к выбранному FCF изучите конкретную отчетность и классификацию, а не механически применяйте одинаковый набор вычетов.
Смотрите совокупный поток за период проекта, а не только один год запуска. Постоянное обещание положительного FCF «со следующего года» при регулярном появлении новых обязательных программ является поводом проверить, насколько модель вообще способна генерировать деньги сверх поддержания себя.
Долг, ликвидность и право пережить неудачный сценарий
Даже привлекательный проект может создать проблему, если деньги закончатся раньше поступлений. Сопоставьте график расходов, остаток доступной ликвидности, сроки погашения долга и ограничения договоров. Прибыльный прогноз на пять лет не оплачивает ближайший платеж подрядчику.
Проверьте устойчивость при задержке ввода, росте бюджета и более медленном спросе. Одновременное ухудшение нескольких параметров важнее отдельного символического стресса. Нельзя предполагать, что банк обязательно продлит кредит или рынок всегда примет новую эмиссию по выгодной цене.
Источники финансирования должны соответствовать риску и длительности проекта. Короткие обязательства для длинной программы создают зависимость от рефинансирования. Валютный долг добавляет риск, если поступления проекта формируются в другой валюте и защита недостаточна.
Для проверки структуры обязательств полезен материал долговая нагрузка компании: Net Debt/EBITDA, покрытие процентов и график погашений. В инвестиционном плане нас интересует не только ожидаемая отдача, но и способность дожить до ее получения без вынужденных решений.
Дивиденды и buyback: реальные альтернативы новым проектам
Деньги внутри компании имеют альтернативное использование. Их можно направить на проекты, сокращение долга, резерв ликвидности, дивиденды или выкуп акций. Правильное решение зависит от доступных возможностей, цены, риска и ограничений. Универсального правила «реинвестирование всегда лучше выплат» не существует.
Отказ от дивидендов оправдан не самим желанием менеджмента расти, а качеством доступных вложений. Но и высокая выплата не доказывает дисциплину, если ради нее сокращаются необходимые обновления или увеличивается неподъемный долг. Сравнивать нужно полную экономику вариантов.
Выкуп акций требует собственной проверки цены и влияния на число акций. Если он лишь компенсирует выпуск бумаг сотрудникам, валовые расходы на buyback не равны чистому возврату капитала. Отдельный разбор есть в статье обратный выкуп акций: влияние на EPS и доходность инвестора.
Иногда лучший вариант — временно сохранить ликвидность. Но накопление денег без понятной политики тоже требует вопросов: доступны ли они, в какой валюте находятся, нужны ли для обязательств и почему не возвращаются владельцам при отсутствии проектов. Остаток на счете сам по себе не является инвестиционной стратегией.
Интересы менеджмента и проверка обещаний
Изучите, за что вознаграждается руководство: выручку, EBITDA, прибыль на акцию, доходность капитала, денежный поток или сочетание показателей. Стимул увеличивать масштаб может поощрять приобретения и инвестиции даже при слабой отдаче. Однако название метрики в программе вознаграждения еще не доказывает фактическую дисциплину.
Сопоставляйте обещания с результатами. Полезна простая таблица по крупным проектам: дата первоначального заявления, бюджет, срок, целевой результат, пересмотры и достигнутые показатели. Важно учитывать изменения внешних условий, но не стирать первоначальную оценку каждый раз после нового объяснения.
Смотрите на решения об остановке. Признать неудачную гипотезу и прекратить дальнейшие расходы иногда рациональнее, чем защищать уже потраченные средства. Ушедшие деньги нельзя вернуть самим фактом новых платежей. Продолжение оценивается относительно будущих затрат и будущих выгод.
Настораживают постоянно меняющиеся определения успеха, выборочное исключение неудач из расчетов и представление каждого удорожания как «расширения возможностей» без новых параметров. Но это поводы для проверки, а не автоматическое обвинение. Качественный анализ различает недостаточное раскрытие и установленное нарушение.
Как связать реинвестирование с оценкой акции
Даже высокая отдача новых проектов не отменяет стартовую цену. Покупатель может переплатить за длительность роста, недооценить риск снижения рентабельности или предположить слишком маленькие будущие потребности в капитале. Качественный бизнес и привлекательная акция — не одно и то же.
В DCF прогноз прибыли должен быть согласован с ресурсами, необходимыми для ее получения. Нельзя одновременно заложить длительное быстрое расширение, минимальный CapEx, отсутствие увеличения оборотного капитала и сохранение высокой отдачи без объяснения. Иногда такая комбинация возможна временно за счет свободной мощности, но ее нельзя автоматически делать вечной.
Методика дисконтирования разобрана в статье DCF-анализ акций: справедливая стоимость, FCF и WACC. В контексте реинвестирования самая важная проверка проста: откуда берется каждый дополнительный денежный поток и сколько капитала необходимо для него сегодня.
Запас прочности лучше оценивать не как декоративную скидку к единственной модели, а как устойчивость вывода при менее благоприятных вводных. Если небольшое снижение доходности новых проектов полностью уничтожает привлекательность цены, результат слишком зависит от точности прогноза.
Терминальная стоимость: нельзя получить вечный рост бесплатно
Долгосрочный прогноз требует согласовать темп роста с реинвестициями и доходностью капитала. Этот принцип рассматривается в материале о сверхдоходности и терминальной стоимости. Более скромный устойчивый рост обычно означает меньшую потребность в расширении, но не обязательно нулевую.
В упрощенной стабильной модели при росте NOPAT на 3% и доходности нового капитала 12% необходимая доля чистых реинвестиций составляет 25% NOPAT. При той же скорости роста и отдаче 8% — уже 37,5%. Это разные доступные денежные потоки, даже если прогноз прибыли одинаков.
Соотношение не следует использовать как точную инструкцию для каждого бизнеса. Важно, чтобы номинальные и реальные величины, валюта, инфляция, учет нематериальных ресурсов и определения капитала не противоречили друг другу. Несогласованные допущения делают результат формально точным, но экономически бессмысленным.
Особенно осторожно относитесь к предположению о бесконечной высокой доходности новых вложений. Его нужно объяснять механизмами защиты, емкостью рынка и затратами на сохранение позиции. Слово «лидер» в презентации не заменяет такой проверки.
Три сценария вместо единственного обещания
Для самостоятельного анализа достаточно начать с базового, неблагоприятного и сильного сценария. Они должны различаться причинами, а не только произвольным процентом выручки. Например: проект вводится вовремя и достигает рабочей загрузки; ввод задерживается и клиенты приходят медленнее; спрос выше ожиданий, но требует дополнительного оборотного капитала.
В каждом сценарии изменяйте взаимосвязанные показатели. Замедление продаж может увеличить запасы, ухудшить загрузку и уменьшить способность финансировать следующий этап. Рост продаж может потребовать дополнительных авансов поставщикам. Изолированное изменение только прибыли часто недооценивает последствия.
Не присваивайте точные вероятности без основания. Для многих частных инвесторов полезнее увидеть диапазон стоимости и условия, при которых идея перестает работать. Вероятностно взвешенная средняя с выдуманными весами создает лишь видимость более глубокого анализа.
Заранее запишите признаки смены сценария: превышение бюджета, срок подписания контрактов, динамику зрелых точек, загрузку, клиентское удержание и предельный уровень обязательств. Тогда новые данные будут проверять гипотезу, а не служить поводом каждый раз сочинять новое оправдание.
Когда сравнение между отраслями особенно опасно
Банки и страховщики требуют отдельного подхода: финансовые активы и обязательства относятся к их основной деятельности, а капитал ограничивается в том числе нормативными требованиями. Механическое перенесение промышленной формулы чистого долга, оборотного капитала и FCFF способно дать неверные выводы.
У сырьевых компаний отдача зависит от цен, качества ресурсной базы и инвестиционного цикла. У инфраструктуры важны загрузка, регулирование и долгие сроки. У программного бизнеса значительная часть экономических вложений может проходить через текущие расходы. Одинаковый бухгалтерский ROIC здесь не означает одинаковый риск.
Сравнивайте прежде всего сопоставимые компании с понятной учетной политикой и близкой стадией развития. Затем переходите к общим вопросам: сколько денег вложено, какие потоки ожидаются, какова неопределенность и какие альтернативы доступны. Эти вопросы универсальны, но конкретные расчеты могут различаться.
Если один бизнес арендует активы, а другой владеет ими, сопоставьте определения прибыли, капитала и денежных потоков с учетом аренды. Иначе менее заметная в балансе структура может показаться экономически более легкой только из-за выбранного способа представления.
Пошаговая рабочая таблица для инвестора
Создайте таблицу минимум за несколько сопоставимых лет. Запишите выручку, операционную прибыль, выбранный NOPAT, денежный поток, CapEx, амортизацию, неденежный оборотный капитал, приобретения и существенные обязательства. Для каждой корректировки сохраните объяснение и ссылку на раскрытие.
Отдельным листом ведите проекты. Необходимы назначение, бюджет, уже потраченная сумма, оставшиеся платежи, срок запуска, целевые результаты и доступные фактические показатели. Не смешивайте программу целиком с отдельным активом, если раскрытие не позволяет распределить общую инфраструктуру.
Вопрос | Что записать | Почему важно |
|---|---|---|
Что поддерживает текущий бизнес? | Замена активов, обязательные обновления, обслуживание | Не принять необходимый расход за дополнительный рост |
Что расширяется? | Продукт, мощность, территория, клиентская группа | Определить проверяемый результат |
Сколько требуется всего? | CapEx, оборотные ресурсы, запуск, последующие платежи | Не занизить стоимость программы |
Когда придут деньги? | Этапы запуска и выхода на рабочий режим | Сопоставить отдачу с нужными вложениями |
Что произойдет при задержке? | Ликвидность, долг, возможность отмены этапов | Проверить устойчивость неблагоприятного сценария |
Что уже включено в цену акции? | Горизонт роста, маржа, реинвестиции, ставка | Отделить хороший бизнес от выгодной покупки |
В конце сформулируйте вывод обычными словами. Например: «Новые точки пока слабее зрелых, затраты увеличились, а запас ликвидности достаточен только при своевременном вводе». Такое заключение полезнее оценки «качество 8 из 10», если баллы не имеют проверяемого экономического содержания.
Ошибки, которые чаще всего искажают вывод
Считать всю нераспределенную прибыль свободными деньгами.
Называть любой CapEx вложением в рост и игнорировать поддержку действующего бизнеса.
Приравнивать амортизацию к точной стоимости будущего обновления.
Забывать оборотный капитал, расходы запуска и последующие обязательства.
Приписывать новым проектам весь прирост прибыли от цен и восстановления загрузки.
Сравнивать текущую прибыль с инвестициями, которые еще не начали работать.
Включать прибыль приобретенной компании, но исключать цену ее покупки.
Использовать ROIC старых активов как гарантированную доходность следующего проекта.
Добавлять капитализированные расходы к прибыли без согласованной корректировки капитала.
Прогнозировать вечный рост без необходимых реинвестиций.
Считать слабый FCF доказательством будущего успеха только из-за слова «развитие».
Забывать цену акции и возможность привлечения финансирования на невыгодных условиях.
Каждая ошибка исправляется возвращением к источникам и определениям. Иногда данных просто недостаточно. В этом случае честный диапазон и отказ от точного расчета лучше, чем уверенная цифра, основанная на скрытых допущениях.
Как перейти от анализа к инвестиционному решению
Сначала сформулируйте тезис о бизнесе: какие проекты способны увеличить поток, что подтверждает их привлекательность и какие события опровергнут прогноз. Затем проверьте баланс, оценку и концентрацию риска. Сильная идея по одному эмитенту не отменяет необходимости диверсификации и резерва ликвидности.
Не покупайте только потому, что менеджмент объявил большой бюджет. Объявление не равно исполнению, а исполнение не равно окупаемости. Дождаться более ясных данных иногда рациональнее, чем компенсировать неопределенность чрезмерно точной моделью.
Для самостоятельных сделок можно открыть брокерский счет в ФИНАМ. Перед оформлением изучите действующие тарифы, документы, доступные инструменты и ограничения. Выбор брокера не подтверждает качество конкретной акции и не гарантирует инвестиционную доходность.
Ссылка на ФИНАМ партнерская: InvestLB может получить вознаграждение. Это не меняет критерии оценки проектов. Решение о сделке должно опираться на финансовые данные, собственные ограничения и понимание риска, а не на наличие ссылки в статье.
Вопросы о реинвестировании прибыли
Если компания не платит дивиденды, значит ли это, что она быстро вырастет?
Нет. Невыплаченные деньги могут остаться в ликвидных активах, пойти на сокращение долга или закрытие текущих потребностей. Для вывода о росте нужны конкретные проекты, ресурсы, сроки и ожидаемый результат. Даже полностью исполненная программа может оказаться менее доходной, чем предполагалось.
Высокая доля реинвестирования лучше низкой?
Не сама по себе. Важны качество новых вложений и доступные альтернативы. Большая доля при слабой отдаче способна ухудшать результат владельцев. Небольшая доля у зрелой компании может сочетаться с устойчивым бизнесом и разумным возвратом капитала.
Можно ли точно посчитать доходность новых проектов по открытой отчетности?
Не всегда. Внешнему инвестору часто недоступны проектные потоки, распределение общих затрат и фактический график запуска. Можно построить приближение, сравнить группы и проверить согласованность объяснений. Но приблизительная оценка должна оставаться явно обозначенной.
Почему растет прибыль, если новые вложения невыгодны?
Положительная добавочная прибыль может быть недостаточной относительно суммы ресурсов и риска. Кроме того, результат старого бизнеса способен временно перекрывать слабость новых направлений. Поэтому анализируют не только абсолютный рост, но и цену получения каждого дополнительного потока.
Отрицательный FCF означает провал программы?
Нет. На этапе крупных платежей это может быть предусмотрено планом. Но должны оставаться проверяемые сроки, коммерческие основания и достаточное финансирование. Сам отрицательный поток не доказывает ни провал, ни привлекательность будущей отдачи.
Нужно ли требовать, чтобы новый проект сразу давал ROIC выше WACC?
Не обязательно в первый отчетный период. При запуске возможны неполная загрузка и стартовые затраты. Решение оценивают по полному ожидаемому денежному потоку с учетом времени и риска, а затем проверяют выполнение этапов. Бесконечное откладывание результата требует пересмотра.
Почему нельзя использовать один и тот же процент реинвестирования навсегда?
Меняются емкость рынка, конкуренция, стадия развития и отдача новых проектов. Стабильный процент допустим как обоснованное сценарное допущение, но не как замена анализу. При замедлении роста потребность в расширении и распределение денег обычно требуют нового расчета.
Как часто пересматривать вывод?
После существенных раскрытий, пересмотра бюджета, приобретений, изменения финансирования и достижения ключевых этапов. Не нужно менять долгосрочный тезис из-за каждого колебания цены, но нельзя игнорировать факты, которые нарушают его исходные условия.
Главное: оценивайте не размер вложений, а результат следующего рубля
Хорошее реинвестирование соединяет привлекательную экономику проекта, достаточную возможность расширения, реалистичные сроки и устойчивое финансирование. Ни один показатель не подтверждает все четыре условия сразу. Высокий прошлый ROIC, большой рынок и отсутствие дивидендов по отдельности не дают готового ответа.
Начните с восстановления денежных потоков, отделите поддержку от расширения, учтите оборотные ресурсы и проверьте отдачу новых групп проектов. Затем согласуйте сценарии с оценкой акции. Такой подход помогает отличить развитие, создающее стоимость, от увеличения масштаба ради самого масштаба.
Итоговый вопрос инвестора звучит не «сколько компания оставила внутри?», а «какой дополнительный денежный поток получат владельцы на сопоставимый риск и сколько уже заплачено за это ожидание?». Ответ может быть осторожным. В инвестиционном анализе это полезнее уверенности, для которой не хватает данных.
Комментарии и отзывы 0
Опыт и мнения читателей.
Добавить комментарий или отзыв
Сообщения проходят модерацию. После одобрения они появляются в опубликованной версии сайта.
Отменить ответ


Комментариев пока нет. Вы можете начать обсуждение.