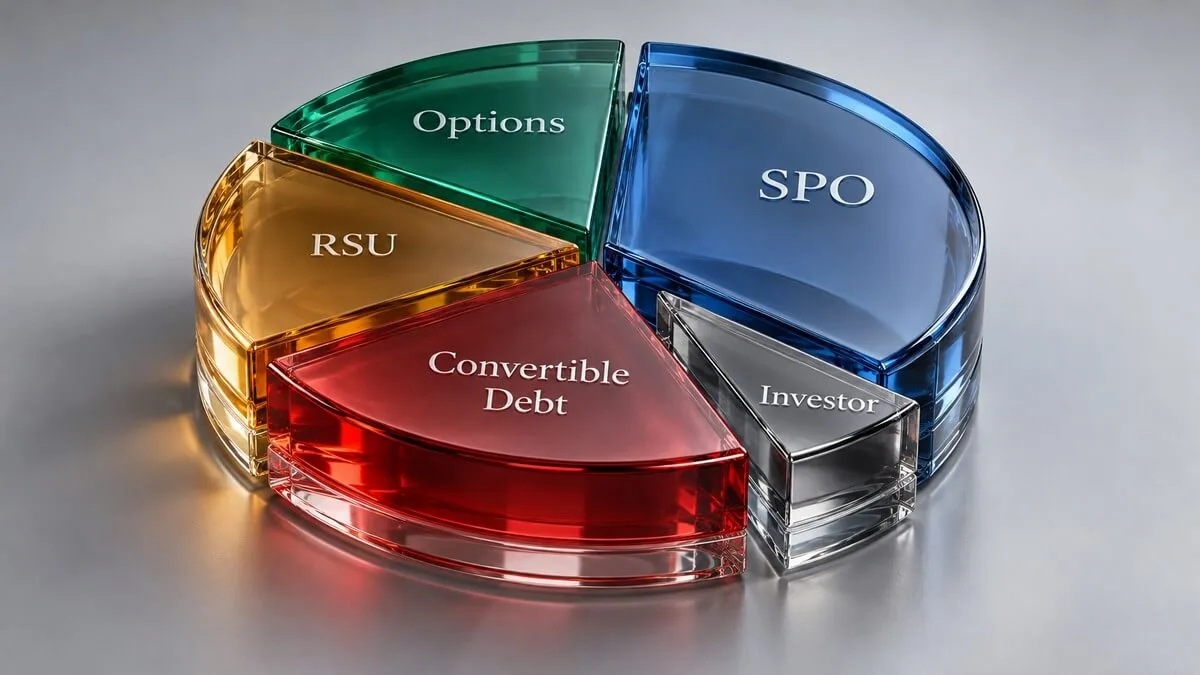
Разводнение акций — один из тех рисков, которые частный инвестор часто замечает слишком поздно. Компания может расти по выручке, показывать прибыль, публиковать красивые презентации, обещать большой рынок и даже проводить обратный выкуп. Но если количество акций постоянно увеличивается, доля каждого старого акционера в бизнесе может уменьшаться.
Инвестор покупает не абстрактную компанию, а долю в компании. Если доля размывается быстрее, чем растет бизнес, итоговая стоимость на одну акцию может почти не увеличиваться или даже снижаться. Именно поэтому важно смотреть не только на чистую прибыль, EBITDA, выручку и капитализацию, но и на количество акций в обращении, diluted shares, опционы, RSU, варранты, конвертируемые облигации, SPO и допэмиссии.
Разводнение не всегда плохо. Компания может выпустить новые акции, чтобы привлечь капитал для сильного роста, купить полезный актив, снизить долг или пережить кризис. Но разводнение становится проблемой, когда новые акции выпускаются слишком дешево, слишком часто, в пользу связанных сторон, ради компенсаций менеджмента или для закрытия дыр в бизнес-модели.
Для долгосрочного инвестора главный вопрос звучит так: растет ли стоимость бизнеса на одну акцию? Не только весь бизнес целиком, а именно доля, которая принадлежит владельцу одной акции.
Эта статья объясняет, что такое разводнение акций, как работают допэмиссия, SPO, опционы, RSU, конвертируемые облигации и diluted EPS, где искать данные в отчетности и какие красные флаги проверять перед покупкой акции.
Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. Правила эмиссии, раскрытия информации, налогообложения и учета различаются по странам, биржам и компаниям. Перед покупкой конкретной бумаги нужно проверять актуальную отчетность эмитента, решения совета директоров, документы по корпоративным действиям, тарифы брокера и собственный риск-профиль.
- Главное в коротком виде
- Как эта статья связана с другими материалами InvestLB
- Что такое разводнение акций простыми словами
- Почему разводнение опасно именно для стоимости на одну акцию
- Основные источники разводнения
- Карта разводнения: 12 вопросов перед покупкой акции
- Basic shares и diluted shares: в чем разница
- EPS и diluted EPS
- Допэмиссия акций
- SPO: когда размещение полезно, а когда тревожно
- Опционы и RSU
- Stock-based compensation: почему «безденежная» компенсация не бесплатна
- Конвертируемые облигации
- Варранты
- Привилегированные акции и конвертация
- Сделки M&A, оплаченные акциями
- Buyback и разводнение
- Почему прибыль компании может расти, а инвестор не богатеет
- Разводнение и дивиденды
- Разводнение и DCF
- Разводнение и мультипликаторы
- Разводнение и корпоративное управление
- Разводнение в компаниях роста
- Разводнение в кризисных компаниях
- Разводнение в банках и финансовых компаниях
- Российский рынок и особенности для инвестора
- Где искать данные о разводнении
- Как читать примечания к EPS
- Как посчитать примерное разводнение самостоятельно
- Красные флаги разводнения
- Когда разводнение может быть нормальным
- Пример 1. Полезная допэмиссия
- Пример 2. Вредное разводнение через компенсации
- Пример 3. Кризисная эмиссия
- Как разводнение влияет на миноритарного акционера
- Разводнение и голосование
- Разводнение и налоги
- Практический алгоритм перед покупкой акции
- Как использовать брокера и аналитику
- Частые ошибки инвесторов
- Мини-чек-лист разводнения
- FAQ
- Что такое разводнение акций простыми словами?
- Допэмиссия всегда плохая?
- Чем basic EPS отличается от diluted EPS?
- Почему акция может падать после SPO?
- Что такое stock-based compensation?
- Buyback защищает от разводнения?
- Как понять, что разводнение большое?
- Конвертируемые облигации опасны для акционеров?
- Нужно ли учитывать разводнение в DCF?
- Где искать данные о diluted shares?
- Итог
Главное в коротком виде
Разводнение акций происходит, когда количество акций или потенциальных акций увеличивается, а доля существующих акционеров в бизнесе уменьшается. Это может происходить через допэмиссию, SPO, опционы, RSU, варранты, конвертируемые облигации, оплату сделок акциями или мотивационные программы.
Если компания заработала 10 млрд рублей прибыли и у нее 1 млрд акций, прибыль на акцию составляет 10 рублей. Если прибыль выросла до 12 млрд рублей, но количество акций увеличилось до 1,5 млрд, EPS будет 8 рублей. Бизнес в целом заработал больше, но прибыль на одну акцию снизилась.
Именно поэтому инвестор должен смотреть не только на чистую прибыль, но и на:
- basic shares;
- diluted shares;
- EPS и diluted EPS;
- количество акций на конец периода;
- опционные программы;
- RSU и stock-based compensation;
- конвертируемый долг;
- варранты;
- условия SPO и допэмиссий;
- реальный эффект buyback;
- сделки, оплаченные акциями;
- мотивацию менеджмента.
Разводнение не всегда является злом. Оно может быть разумным, если компания привлекает капитал под высокодоходный проект, укрепляет баланс или покупает актив, который создает стоимость выше цены выпущенных акций. Но если новые акции выпускаются ради выживания, компенсаций, сомнительных сделок или поддержки слабого бизнеса, риск для старых акционеров высок.
Как эта статья связана с другими материалами InvestLB
На InvestLB уже есть подробная статья про фундаментальный анализ акций. Там разводнение упоминается как часть анализа EPS, мультипликаторов и качества бизнеса. Текущий материал разбирает эту тему отдельно и глубже.
Разводнение важно учитывать в DCF-анализе акций, потому что справедливая стоимость бизнеса может расти, а расчетная стоимость на одну акцию — нет, если количество акций увеличивается.
Тема также связана с ловушкой стоимости. Акция может выглядеть дешевой по P/E, но если компания постоянно выпускает новые акции, будущая доля инвестора уменьшается.
Для дивидендных инвесторов разводнение тоже важно. В статье как выбрать дивидендные акции уже разбирается, почему payout ratio, FCF и долг важнее одной высокой доходности. Если количество акций растет, будущие дивиденды на одну акцию могут оказаться слабее, чем ожидает инвестор.
Если разводнение связано с долгом, конвертируемыми инструментами или вынужденным привлечением капитала, полезно отдельно проверить долговую нагрузку компании.
Практический учет сделок, дивидендов, комиссий и корпоративных действий лучше вести через брокерский отчет. Для этого есть отдельная статья как читать брокерский отчет.
Что такое разводнение акций простыми словами
Разводнение акций — это уменьшение доли существующего акционера из-за увеличения общего количества акций или потенциальных акций.
Представьте компанию, у которой есть 100 акций. Вы владеете 1 акцией. Ваша доля — 1% бизнеса. Затем компания выпускает еще 25 акций. Теперь всего 125 акций. Ваша 1 акция осталась у вас, но доля стала 0,8%.
Вы ничего не продали. Компания могла даже стать крупнее. Но ваша часть этого бизнеса уменьшилась.
В этом и состоит смысл разводнения. Инвестор может не потерять количество акций в штуках, но потерять процент владения, часть будущей прибыли, часть голосов и часть будущего денежного потока на одну акцию.
Разводнение может быть фактическим и потенциальным. Фактическое разводнение уже произошло: компания выпустила новые акции. Потенциальное разводнение может произойти в будущем: есть опционы, варранты, RSU, конвертируемые облигации или другие инструменты, которые могут стать акциями.
Инвестору важно учитывать оба вида. Рынок часто заранее закладывает потенциальное разводнение в цену, особенно если вероятность конвертации высокая.
Почему разводнение опасно именно для стоимости на одну акцию
Компания может расти как бизнес и одновременно не создавать стоимость для владельца одной акции. Это звучит странно, но именно так работает разводнение.
Допустим, компания стоит 100 млрд рублей и имеет 100 млн акций. Условная стоимость бизнеса на одну акцию — 1 000 рублей.
Затем компания привлекла капитал и выпустила еще 50 млн акций. Если новый капитал был использован плохо, стоимость бизнеса может вырасти незначительно, например до 120 млрд рублей. Теперь акций 150 млн, и стоимость бизнеса на одну акцию — 800 рублей.
Бизнес стал больше: 120 млрд вместо 100 млрд. Но доля на одну акцию стала меньше.
Это ключевой принцип: инвестор должен анализировать не только рост всей компании, но и рост на одну акцию.
Именно поэтому важны показатели:
- EPS;
- diluted EPS;
- free cash flow per share;
- book value per share;
- dividends per share;
- revenue per share;
- share count;
- diluted share count.
Если выручка растет на 30%, а количество акций выросло на 50%, выручка на одну акцию снизилась. Если чистая прибыль растет на 20%, а diluted shares выросли на 40%, diluted EPS может ухудшиться.
Для акционера имеет значение не только то, сколько зарабатывает вся компания, но и какая часть этого заработка приходится на его долю.
Основные источники разводнения
Разводнение может возникать из разных источников. Каждый источник нужно анализировать отдельно.
Допэмиссия — выпуск новых акций компанией. Она может проводиться для привлечения капитала, погашения долга, финансирования инвестиций, покупки активов или спасения бизнеса.
SPO — secondary public offering. В практической речи под SPO часто понимают дополнительное размещение акций публичной компании. Важно различать продажу существующих акций акционером и выпуск новых акций самой компанией. Разводнение возникает именно при выпуске новых акций, а не при простой продаже старых акций одним владельцем другому.
Опционы дают право купить акции по заранее определенной цене. Если цена акции растет, опционы могут быть исполнены, и количество акций увеличится.
RSU, или restricted stock units, обычно превращаются в акции при выполнении условий программы мотивации. Это распространенный инструмент компенсации сотрудников и менеджмента.
Варранты похожи на опционы: они дают право купить акции в будущем. Если варранты исполняются, акций становится больше.
Конвертируемые облигации могут быть обменены на акции при определенных условиях. Для компании это может быть более дешевым способом привлечения капитала, но для акционеров это потенциальное разводнение.
Сделки M&A, оплаченные акциями, тоже размывают долю старых акционеров. Компания может купить другой бизнес не за деньги, а путем выпуска новых акций продавцу.
Программы мотивации менеджмента могут быть полезны, если связывают интересы руководителей и акционеров. Но если компенсации чрезмерные, инвестор фактически постоянно делится бизнесом с менеджментом.
Карта разводнения: 12 вопросов перед покупкой акции
Перед покупкой акции полезно пройти короткую карту риска разводнения.
Первый вопрос: сколько акций было в обращении 5 лет назад и сколько сейчас?
Второй вопрос: как менялось средневзвешенное количество акций?
Третий вопрос: отличается ли basic EPS от diluted EPS?
Четвертый вопрос: есть ли крупные опционные программы, RSU или stock-based compensation?
Пятый вопрос: выпускает ли компания акции для сотрудников быстрее, чем выкупает их обратно?
Шестой вопрос: есть ли конвертируемые облигации, варранты или привилегированные акции с возможностью конвертации?
Седьмой вопрос: проводила ли компания допэмиссии или SPO?
Восьмой вопрос: по какой цене выпускались новые акции относительно рыночной цены и справедливой стоимости?
Девятый вопрос: использовались ли акции для оплаты сделок M&A?
Десятый вопрос: были ли эмиссии в пользу связанных сторон или крупных акционеров?
Одиннадцатый вопрос: компенсирует ли buyback разводнение или реально уменьшает количество акций?
Двенадцатый вопрос: создает ли компания стоимость на одну акцию после всех выпусков?
Если ответы на эти вопросы неясны, анализ компании еще не готов.
Basic shares и diluted shares: в чем разница
Basic shares — это базовое количество акций, используемое для расчета basic EPS. Обычно это средневзвешенное количество обыкновенных акций в обращении за период.
Diluted shares — это количество акций с учетом потенциального разводнения. В расчет могут входить опционы, RSU, варранты, конвертируемые облигации и другие инструменты, которые могут стать обыкновенными акциями.
SEC в своем глоссарии объясняет, что basic EPS включает выпущенные и обращающиеся обыкновенные акции, а diluted EPS учитывает также эквиваленты обыкновенных акций по ценным бумагам, которые могут быть конвертированы или исполнены в акции.
Для инвестора diluted shares часто важнее, чем basic shares, потому что они показывают более осторожную картину. Если потенциальные акции действительно появятся, будущая доля текущих акционеров уменьшится.
Но diluted shares тоже не идеальны. В расчет diluted EPS обычно включаются инструменты, которые являются разводняющими при текущих условиях. Если инструмент пока anti-dilutive, он может не попасть в diluted EPS, но в будущем ситуация может измениться.
Например, опционы могут быть вне денег сегодня, но стать ценными при росте акции. Конвертируемые облигации могут не разводнять при текущей цене, но начать влиять при изменении условий.
Поэтому инвестору нужно смотреть не только итоговый diluted EPS, но и примечания к отчетности.
EPS и diluted EPS
EPS — прибыль на акцию. Упрощенная формула:
- EPS = чистая прибыль / средневзвешенное количество акций.
Diluted EPS учитывает потенциальное увеличение количества акций. Упрощенная логика:
- diluted EPS = прибыль, скорректированная по правилам учета / средневзвешенное количество акций с учетом потенциального разводнения.
Если basic EPS заметно выше diluted EPS, значит потенциальное разводнение уже влияет на картину.
Пример. Компания получила 10 млрд рублей чистой прибыли. Basic shares — 1 млрд акций. Basic EPS — 10 рублей.
Но у компании есть опционы и конвертируемые инструменты, которые могут добавить еще 200 млн акций. Тогда diluted share count — 1,2 млрд. Diluted EPS будет около 8,33 рубля.
На уровне всей компании прибыль одна и та же. Но на одну потенциально разводненную акцию прибыль ниже.
Именно поэтому нельзя смотреть только на headline EPS. Нужно проверять diluted EPS и динамику diluted shares.
Допэмиссия акций
Допэмиссия — это выпуск дополнительных акций. Компания может проводить ее по разным причинам.
Нормальная причина — привлечь капитал для проекта, который способен создать стоимость выше цены привлеченного капитала. Например, компания выпускает акции, чтобы построить новый завод, купить перспективный актив, выйти на новый рынок или снизить рискованную долговую нагрузку.
Проблемная причина — закрыть кассовый разрыв, погасить долг после ошибок менеджмента, финансировать убытки, поддержать бизнес без понятной перспективы или передать долю новым инвесторам по низкой цене.
Для старых акционеров важны четыре вопроса.
Первый: по какой цене размещаются новые акции?
Если эмиссия проходит сильно ниже рыночной цены или ниже разумной внутренней стоимости, старые акционеры могут потерять больше.
Второй: кто покупает новые акции?
Если участвуют все акционеры пропорционально, эффект может быть мягче. Если новые акции получают избранные инвесторы или связанные стороны, миноритарии должны быть особенно внимательны.
Третий: зачем нужны деньги?
Привлечение капитала под сильный проект отличается от привлечения капитала ради выживания.
Четвертый: какой будет эффект на прибыль и FCF на одну акцию?
Если новый капитал позволит увеличить прибыль быстрее, чем выросло количество акций, разводнение может окупиться. Если нет, старые акционеры теряют долю без компенсации.
SPO: когда размещение полезно, а когда тревожно
SPO часто воспринимается рынком как негативная новость, потому что инвесторы боятся увеличения предложения акций и разводнения. Но важно различать два случая.
Первый случай: продающий акционер размещает уже существующие акции. Например, крупный акционер снижает долю. Количество акций компании не меняется. Формального разводнения нет, но free float растет, а рыночная цена может испытать давление.
Второй случай: компания выпускает новые акции. Тогда количество акций увеличивается, и старые акционеры размываются.
Для инвестора важно читать условия размещения, а не только заголовок.
Проверяйте:
- кто продает акции;
- выпускаются ли новые акции;
- сколько денег получит сама компания;
- по какой цене идет размещение;
- какой дисконт к рынку;
- участвуют ли инсайдеры;
- как будет использован капитал;
- есть ли lock-up у крупных акционеров;
- как изменится free float;
- как изменится доля миноритариев.
Если компания проводит SPO для финансирования прибыльного роста, это может быть разумно. Если SPO проводится вынужденно после падения бизнеса, риск выше.
Опционы и RSU
Опционы и RSU часто используются в программах мотивации сотрудников и руководителей.
Опцион дает право купить акцию по определенной цене. Если акция выросла выше этой цены, опцион становится ценным. При исполнении опциона появляются новые акции или используются уже выкупленные акции.
RSU обычно превращаются в акции после выполнения условий: времени работы, достижения показателей, сохранения трудовых отношений или других критериев.
Для компании такие инструменты удобны. Они помогают привлекать сотрудников, удерживать ключевых специалистов и связывать мотивацию с ростом стоимости бизнеса.
Но для акционера это не бесплатно. Если сотрудникам выдаются новые акции, доля старых акционеров уменьшается. Если компания выкупает акции на рынке, чтобы компенсировать выдачу, деньги уходят на нейтрализацию разводнения.
Инвестору нужно смотреть:
- stock-based compensation;
- количество выданных опционов и RSU;
- условия vesting;
- exercise price;
- срок действия опционов;
- долю компенсаций в выручке и FCF;
- влияние на diluted shares;
- связь компенсаций с результатами бизнеса.
Программа мотивации нормальна, если она разумна и помогает создавать стоимость. Она опасна, если менеджмент получает большую долю бизнеса, а миноритарии несут разводнение без сопоставимого роста стоимости.
Stock-based compensation: почему «безденежная» компенсация не бесплатна
В отчетности stock-based compensation часто выглядит как неденежный расход. Но для акционера это реальная экономическая стоимость.
Если компания платит сотрудникам акциями, деньги из кассы могут не уходить сразу. Но доля существующих акционеров уменьшается. Это похоже на то, как если бы компания заплатила сотрудникам деньгами, а затем привлекла эти деньги обратно через выпуск акций.
Инвесторы иногда ошибочно добавляют stock-based compensation обратно к прибыли и FCF, будто это несущественный бухгалтерский расход. Такой подход может завышать реальную доходность для акционеров.
Если компания показывает FCF 100 млрд рублей, но 40 млрд экономической стоимости уходит на компенсации акциями, инвестору нужно учитывать это в оценке.
Особенно внимательно надо смотреть на быстрорастущие технологические компании. У них stock-based compensation может быть большой частью расходов. Это не обязательно плохо, но это нужно честно включать в расчет.
Признаки здоровой ситуации:
- SBC снижается как доля выручки по мере взросления бизнеса;
- diluted shares растут умеренно;
- менеджмент объясняет логику компенсаций;
- рост бизнеса перекрывает разводнение;
- buyback не уходит целиком на компенсацию SBC.
Признаки риска:
- SBC растет быстрее выручки;
- diluted share count постоянно увеличивается;
- buyback большой, но акций меньше не становится;
- менеджмент получает крупные пакеты при слабой доходности акционеров;
- компания делает акцент на adjusted profit, игнорируя разводнение.
Конвертируемые облигации
Конвертируемая облигация — это долговой инструмент, который может быть превращен в акции при определенных условиях. Для компании это способ привлечь деньги, часто по более низкой ставке, чем по обычному долгу. Для инвестора в акции это потенциальный источник разводнения.
Конвертируемый долг сочетает признаки облигации и опциона на акции. Пока конвертации нет, компания должна обслуживать долг. Если цена акции растет и условия конвертации становятся привлекательными, держатели облигаций могут получить акции.
Для старых акционеров вопрос в том, сколько новых акций может появиться и по какой цене.
Проверяйте:
- номинал конвертируемого долга;
- цену конвертации;
- коэффициент конвертации;
- сроки погашения;
- условия досрочной конвертации;
- защитные условия для держателей;
- влияние на diluted EPS;
- возможность погашения деньгами вместо акций;
- риск рефинансирования.
Если компания выпустила конвертируемые облигации при низкой цене акции, будущая конвертация может быть болезненной для старых акционеров. Если инструмент используется умеренно и финансирует качественный рост, риск может быть оправдан.
Варранты
Варрант дает право купить акции компании по заранее определенной цене. Он похож на опцион, но часто выпускается самой компанией и может быть частью финансирования, сделки или реструктуризации.
Варранты могут появляться при привлечении капитала, в сделках с инвесторами, в SPAC-структурах, при долговых соглашениях или как бонус к другим инструментам.
Для акционера варранты важны, потому что при исполнении увеличивают количество акций. Если варрантов много, потенциальное разводнение может быть значительным.
Проверяйте:
- количество варрантов;
- цену исполнения;
- срок действия;
- условия корректировки;
- возможность cashless exercise;
- кто владеет варрантами;
- как они влияют на fully diluted share count.
Иногда рынок игнорирует варранты, если они далеко вне денег. Но при росте цены акции они могут стать важным фактором.
Привилегированные акции и конвертация
Привилегированные акции сами по себе не всегда разводняют обыкновенных акционеров в прямом смысле. Но если они могут быть конвертированы в обыкновенные акции, возникает потенциальное разводнение.
Некоторые привилегированные инструменты дают фиксированный дивиденд, приоритет в выплатах или особые права. Если условия позволяют конвертацию, нужно понять, сколько обыкновенных акций может появиться.
Особенно важно смотреть привилегированные акции в компаниях, которые проходили через кризис, реструктуризацию или привлечение капитала у крупных инвесторов.
Иногда условия таких инструментов выгодны новому инвестору и неблагоприятны для старых миноритариев.
Сделки M&A, оплаченные акциями
Компания может купить другой бизнес за деньги, за долг, за акции или за комбинацию инструментов. Если сделка оплачивается акциями, старые акционеры размываются.
Это не всегда плохо. Если купленный бизнес качественный, цена разумная, синергии реальны, а прибыль на одну акцию растет после сделки, выпуск акций может быть оправдан.
Но есть риск переплаты. Если компания покупает актив дорого и платит собственными акциями, старые акционеры получают разводнение без достаточной компенсации.
Перед такой сделкой проверяйте:
- сколько новых акций будет выпущено;
- какую долю получит продавец;
- какой мультипликатор сделки;
- будет ли сделка accretive или dilutive для EPS;
- есть ли реальные синергии;
- как изменится долг;
- как изменится FCF на акцию;
- не покупает ли компания рост ради роста.
Фраза «сделка увеличит масштаб бизнеса» сама по себе недостаточна. Важно, увеличит ли она стоимость на одну акцию.
Buyback и разводнение
Обратный выкуп акций может уменьшать количество акций, но может и просто компенсировать разводнение.
Компания может ежегодно тратить крупные суммы на buyback, но если одновременно выдает много акций сотрудникам и менеджменту, итоговое количество акций может почти не снижаться.
Для инвестора важен не gross buyback, а net effect.
Смотрите:
- сколько денег потрачено на выкуп;
- сколько новых акций выпущено;
- изменился ли basic share count;
- изменился ли diluted share count;
- сколько акций ушло на компенсации;
- по какой цене компания выкупала акции;
- не ухудшился ли долг.
Хороший buyback снижает количество акций по разумной цене и не разрушает баланс. Слабый buyback тратит деньги акционеров на компенсацию разводнения, при этом доля инвестора почти не растет.
Если buyback выглядит большим, а share count не падает, задайте простой вопрос: кому фактически достались деньги?
Почему прибыль компании может расти, а инвестор не богатеет
Одна из главных ловушек разводнения — рост компании без роста ценности на акцию.
Представим компанию, которая увеличила чистую прибыль с 10 млрд до 15 млрд рублей. Рост прибыли — 50%. На первый взгляд бизнес стал намного лучше.
Но количество акций выросло с 1 млрд до 2 млрд. Тогда EPS был 10 рублей, а стал 7,5 рубля. Общая прибыль выросла, но прибыль на одну акцию упала.
Такое может происходить, если компания финансирует рост постоянными эмиссиями. Рынок, выручка, активы и сотрудники растут, а старые акционеры получают все меньшую долю.
Для оценки важно смотреть:
- рост выручки на акцию;
- рост прибыли на акцию;
- рост FCF на акцию;
- рост дивиденда на акцию;
- динамику доли акционера;
- изменение diluted shares.
Компании любят показывать рост всей компании. Инвестор должен считать рост своей доли.
Разводнение и дивиденды
Разводнение влияет на дивиденды через количество акций. Если компания платит фиксированную общую сумму дивидендов, а акций становится больше, дивиденд на одну акцию снижается.
Если компания хочет сохранить дивиденд на акцию при большем количестве акций, ей нужно направлять больше денег на выплаты. Это увеличивает нагрузку на FCF.
Пример. Компания платит 10 млрд рублей дивидендов и имеет 1 млрд акций. Дивиденд — 10 рублей на акцию. После допэмиссии акций стало 1,25 млрд. Чтобы сохранить 10 рублей на акцию, компании нужно заплатить уже 12,5 млрд рублей.
Если FCF не вырос, дивидендная устойчивость ухудшилась.
Поэтому дивидендный инвестор должен смотреть не только на дивидендную доходность, но и на количество акций, FCF и политику распределения капитала.
Разводнение и DCF
В DCF-модели инвестор часто оценивает весь бизнес, получает enterprise value, вычитает чистый долг и получает equity value. Затем equity value делится на количество акций.
Именно на последнем шаге разводнение может сильно изменить результат.
Если equity value составляет 500 млрд рублей и акций 500 млн, расчетная стоимость — 1 000 рублей на акцию. Если с учетом опционов, конвертируемых инструментов и будущих эмиссий акций будет 700 млн, стоимость на акцию — около 714 рублей.
Разница огромна.
Поэтому в DCF нужно выбирать правильное количество акций. Для компаний с большим потенциальным разводнением использование только текущего basic share count может завысить оценку.
Практический подход:
- считать базовый сценарий на текущем diluted share count;
- отдельно моделировать будущие эмиссии;
- учитывать опционы и RSU;
- проверять конвертируемые инструменты;
- делать чувствительность к количеству акций;
- смотреть стоимость на акцию, а не только equity value.
DCF без учета разводнения может быть красивой, но неполной моделью.
Разводнение и мультипликаторы
Разводнение влияет на мультипликаторы, особенно на P/E.
P/E использует EPS. Если EPS падает из-за роста количества акций, P/E может оказаться выше, чем кажется по старой прибыли.

EV/EBITDA менее чувствителен к количеству акций, потому что смотрит на стоимость бизнеса целиком. Но для акционера все равно важна стоимость на одну акцию.
P/S тоже может вводить в заблуждение. Компания может расти по выручке, но если акции постоянно выпускаются, выручка на одну акцию может не расти.
P/BV зависит от собственного капитала и количества акций. Если компания выпускает акции по цене ниже балансовой стоимости на акцию, book value per share может снижаться.
Поэтому полезно смотреть не только общие показатели, но и показатели per share:
- revenue per share;
- EPS;
- diluted EPS;
- FCF per share;
- book value per share;
- dividend per share.
Если бизнес растет, а показатели на акцию нет, инвестору нужно понять причину.
Разводнение и корпоративное управление
Разводнение часто связано с корпоративным управлением. Вопрос не только в математике, но и в том, кто принимает решения и в чьих интересах.
Проблемные признаки:
- эмиссия в пользу связанных сторон;
- размещение по цене ниже рынка без понятной причины;
- слабая защита миноритариев;
- отсутствие преимущественного права;
- сложные инструменты, которые трудно оценить;
- компенсации менеджмента без привязки к результатам;
- частые изменения условий программ;
- недостаточное раскрытие информации.
Сильное корпоративное управление не исключает разводнение, но делает его понятнее. Компания объясняет цель, цену, сроки, участников, влияние на акционеров и ожидаемый экономический эффект.
Слабое корпоративное управление превращает разводнение в постоянный риск. Миноритарий может оказаться источником капитала, а не партнером по бизнесу.
Разводнение в компаниях роста
Компании роста часто используют акции как валюту. Они платят сотрудникам акциями, покупают другие бизнесы акциями, привлекают капитал через размещения и могут долго работать с низкой текущей прибылью.
Это не обязательно плохо. Если компания растет очень быстро, расширяет рынок и создает большую стоимость, умеренное разводнение может быть оправдано.
Но инвестор должен проверять эффективность.
Вопросы:
- растет ли выручка на акцию;
- сокращается ли убыток на акцию;
- улучшается ли FCF на акцию;
- уменьшается ли SBC как доля выручки;
- не слишком ли щедры компенсации;
- не покупает ли компания рост через постоянные эмиссии;
- есть ли путь к прибыльности без новых выпусков акций.
В компаниях роста особенно опасно смотреть только на total addressable market и темп выручки. Если рост покупается постоянным размыванием доли, итоговая доходность акционера может быть слабой.
Разводнение в кризисных компаниях
Кризисная компания может выпускать акции ради выживания. Это лучше банкротства, но для старых акционеров может быть болезненно.
В кризисе цена акции обычно низкая. Чтобы привлечь значимую сумму денег, компании приходится выпускать много акций. Старые акционеры сильно размываются.
Иногда это оправдано: новый капитал спасает бизнес, снижает долг и дает шанс на восстановление. Но старые акционеры должны понимать, что их доля уже изменилась.
Особенно опасно покупать акции только потому, что они «упали на 80%». Если после падения компания проводит крупную эмиссию, старая цена уже не является ориентиром.
Для кризисных компаний анализируйте:
- cash burn;
- долг;
- сроки погашения;
- ковенанты;
- потребность в капитале;
- условия эмиссии;
- участие крупных акционеров;
- вероятность повторных размещений;
- сценарий для миноритариев.
Разводнение может быть платой за выживание. Но инвестор должен знать цену этой платы.
Разводнение в банках и финансовых компаниях
У банков и финансовых компаний эмиссия может быть связана с капиталом, нормативами, стрессом в кредитном портфеле или ростом бизнеса.
Для банка капитал — это не просто деньги на балансе. Это основа устойчивости и регуляторных требований. Если банк теряет капитал из-за убытков, ему может понадобиться выпуск новых акций.
Инвестору нужно смотреть:
- достаточность капитала;
- качество активов;
- резервы;
- стоимость риска;
- прибыльность;
- дивидендную политику;
- P/BV;
- выпуск новых акций;
- привилегированные инструменты;
- регуляторные ограничения.
Эмиссия банка может быть хорошей, если финансирует прибыльный рост и проводится по разумной цене. Но вынужденная эмиссия после потерь часто означает, что старые акционеры оплачивают ошибки или ухудшение цикла.
Российский рынок и особенности для инвестора
На российском рынке разводнение нужно анализировать с учетом локального регулирования, раскрытия информации, структуры акционеров, ликвидности, санкционных ограничений, депозитарной инфраструктуры и роли мажоритариев.
У многих компаний есть крупный контролирующий акционер. Это может повышать устойчивость, но может и усиливать риск решений, которые не всегда выгодны миноритариям.
Перед участием в истории с допэмиссией или SPO важно читать не только новости, но и документы эмитента:
- решение совета директоров;
- параметры выпуска;
- цену размещения;
- круг покупателей;
- наличие преимущественного права;
- сроки;
- цель привлечения капитала;
- влияние на уставный капитал;
- раскрытие на сайте эмитента;
- сообщения биржи и депозитария.
Если инвестор не понимает, сколько новых акций появится и кто их получит, покупать бумагу только из-за низкой цены опасно.
Где искать данные о разводнении
Данные о разводнении можно найти в нескольких местах.
В отчете о прибылях и убытках обычно есть EPS и diluted EPS.
В примечаниях к отчетности можно найти средневзвешенное количество акций, потенциально разводняющие инструменты, опционы, RSU, конвертируемые бумаги и расчет прибыли на акцию.
В отчете о собственном капитале видно движение капитала, выпуск акций, выкуп, казначейские акции и изменения в структуре капитала.
В отчете о движении денежных средств можно увидеть поступления от выпуска акций и расходы на обратный выкуп.
В годовом отчете и материалах собрания акционеров могут быть программы мотивации, решения по эмиссии и данные о крупных акционерах.
В сообщениях эмитента раскрываются корпоративные действия: допэмиссии, SPO, конвертация, погашение акций, изменения устава и решения органов управления.
В брокерском отчете инвестор видит свои сделки, дивиденды, комиссии и корпоративные действия по своему счету, но анализ разводнения компании нужно делать по отчетности эмитента.
Как читать примечания к EPS
Примечание к EPS часто содержит больше полезной информации, чем сама строка EPS.
Смотрите:
- net income used for EPS;
- weighted average basic shares;
- weighted average diluted shares;
- instruments excluded as anti-dilutive;
- stock options;
- restricted stock units;
- convertible notes;
- warrants;
- treasury stock method;
- if-converted method;
- share repurchases;
- issued shares.
Особенно важны инструменты, исключенные как anti-dilutive. Они не влияют на diluted EPS сейчас, но могут начать влиять позже.
Пример: опционы с ценой исполнения выше текущей цены акции могут быть вне денег. Сегодня они не разводняют EPS. Но если акция вырастет, опционы могут стать разводняющими.
Поэтому не ограничивайтесь одной строкой diluted EPS. Читайте, какие инструменты существуют.
Как посчитать примерное разводнение самостоятельно
Точный расчет diluted EPS зависит от правил учета, но инвестор может сделать грубую оценку риска.
Шаг 1. Найдите текущее количество акций.
Шаг 2. Найдите потенциальные акции: опционы, RSU, варранты, конвертируемые инструменты.
Шаг 3. Оцените, сколько из них может стать акциями при реалистичном сценарии.
Шаг 4. Сложите текущие акции и потенциальные акции.
Шаг 5. Разделите вашу долю на новое количество акций.
Пример. Сейчас у компании 1 млрд акций. Есть опционы и RSU еще на 100 млн акций, варранты на 50 млн и конвертируемые облигации, которые могут дать 150 млн акций. Полностью разводненное количество — 1,3 млрд акций.
Если ваша оценка бизнеса — 260 млрд рублей, то при 1 млрд акций стоимость на акцию — 260 рублей. При 1,3 млрд акций — 200 рублей.
Разница не в бизнесе, а в знаменателе.
Красные флаги разводнения
Первый красный флаг — количество акций растет каждый год, а менеджмент не объясняет, почему это выгодно акционерам.
Второй — diluted EPS значительно ниже basic EPS.
Третий — компания регулярно выпускает акции при слабом FCF.
Четвертый — SPO проводится с большим дисконтом.
Пятый — эмиссия идет в пользу связанных сторон.
Шестой — stock-based compensation растет быстрее выручки.
Седьмой — buyback большой, но share count не снижается.
Восьмой — конвертируемые облигации могут дать много новых акций.
Девятый — компания платит за сделки M&A собственными акциями при высокой оценке целевого актива.
Десятый — мотивация менеджмента завязана на adjusted EPS, но не учитывает dilution.
Один красный флаг не всегда означает плохую инвестицию. Но несколько признаков одновременно требуют осторожности.
Когда разводнение может быть нормальным
Разводнение не всегда является негативом. Иногда выпуск акций — разумное решение.
Компания может привлечь капитал, чтобы профинансировать проект с высокой ожидаемой доходностью. Если новый капитал приносит доход выше стоимости капитала, старые акционеры могут выиграть, несмотря на уменьшение доли.
Компания может выпустить акции, чтобы снизить опасный долг. Если альтернатива — банкротство или дорогая реструктуризация, умеренное разводнение может быть лучшим вариантом.
Компания может использовать акции для покупки сильного бизнеса. Если сделка проводится по разумной цене и увеличивает FCF на акцию, выпуск акций оправдан.
Компания может мотивировать сотрудников акциями. Если это помогает создать большую стоимость, умеренная SBC может быть приемлемой.
Главное — экономический результат. Разводнение нормально, если стоимость на одну акцию в долгосрочном периоде растет. Разводнение опасно, если бизнес растет только на бумаге, а доля старого акционера дешевеет.
Пример 1. Полезная допэмиссия
Компания А имеет сильный продукт, высокий спрос и недостаток производственных мощностей. Она выпускает новые акции на 10% от текущего количества и привлекает капитал для строительства нового завода.
Через несколько лет завод выходит на проектную мощность. Выручка растет на 40%, FCF растет на 35%, долг остается умеренным, EPS после временного падения начинает расти быстрее прежнего уровня.
В этом случае допэмиссия могла быть оправданной. Доля старых акционеров уменьшилась, но бизнес на одну акцию в итоге стал сильнее.
Ключевой момент: привлеченный капитал создал доходность выше стоимости капитала.
Пример 2. Вредное разводнение через компенсации
Компания Б каждый год сообщает о сильном росте выручки. Но stock-based compensation составляет большую долю FCF. Компания также проводит buyback, чтобы компенсировать выдачу акций сотрудникам.
За 5 лет выручка выросла на 80%, но diluted shares выросли на 45%. FCF на акцию почти не изменился. Менеджмент говорит о возврате капитала через buyback, но фактически выкуп только нейтрализует часть компенсаций.
Для акционера это слабая ситуация. Бизнес растет, но значимая часть роста распределяется в пользу сотрудников и менеджмента, а не старых владельцев.
Пример 3. Кризисная эмиссия
Компания В имеет высокий долг и падающую прибыль. Рынок не готов кредитовать ее на нормальных условиях. Компания проводит допэмиссию с большим дисконтом, чтобы погасить краткосрочный долг.
Старые акционеры сильно размываются. Но без эмиссии риск банкротства был бы выше.
Такое разводнение может быть необходимым, но это не делает инвестицию автоматически привлекательной. Нужно смотреть, решает ли новый капитал проблему или только откладывает ее.
Как разводнение влияет на миноритарного акционера
Миноритарный акционер обычно не контролирует решения компании. Он не выбирает цену эмиссии, параметры опционов, условия конвертации или структуру сделок. Поэтому для него разводнение особенно важно.
Если у миноритария нет возможности участвовать в допэмиссии на тех же условиях, его доля может уменьшиться без компенсации.
Даже если преимущественное право есть, инвестору может понадобиться дополнительный капитал, чтобы сохранить долю. Не каждый частный инвестор готов или хочет вносить новые деньги.
Поэтому перед покупкой акций компаний с историей частых эмиссий нужно оценить не только текущую цену, но и вероятность будущих выпусков.
Вопрос простой: сможете ли вы сохранить экономическую долю, если компания снова попросит капитал?
Разводнение и голосование
Разводнение влияет не только на прибыль на акцию, но и на голоса. Если появляются новые акции с правом голоса, относительное влияние старых акционеров снижается.
Для миноритария это может быть незаметно, если его доля и так мала. Но для крупных инвесторов, фондов и основателей это важно.
Особенно внимательно нужно смотреть на компании с разными классами акций, привилегированными правами, конвертируемыми инструментами и сложной структурой владения.
Иногда экономическая доля и голосующая доля отличаются. Компания может быть публичной, но контроль сохраняется у узкой группы через особые классы акций или соглашения.
Для частного инвестора важен не только процент владения, но и качество корпоративного управления.
Разводнение и налоги
Само разводнение обычно не создает налоговое событие для инвестора, который просто держит акции. Налог чаще возникает при продаже акций, получении дивидендов или иных выплатах.
Но разводнение может косвенно влиять на налоговый результат. Например, после допэмиссии цена акции может снизиться, а инвестор будет фиксировать убыток или меньшую прибыль. При корпоративных действиях возможны технические особенности учета у брокера.
Также важно учитывать налоги при дивидендах: если количество акций растет, дивиденд на одну акцию может измениться, а фактический денежный поток после налогов будет другим.
Налоговые правила зависят от страны, брокера, типа счета и конкретного инструмента. Поэтому в сложных корпоративных действиях лучше проверять документы брокера и при необходимости консультироваться со специалистом.
Практический алгоритм перед покупкой акции
Шаг 1. Найдите количество акций в обращении сейчас.
Шаг 2. Посмотрите количество акций 3-5 лет назад.
Шаг 3. Сравните basic EPS и diluted EPS.
Шаг 4. Найдите stock-based compensation.
Шаг 5. Проверьте опционы, RSU, варранты и конвертируемые инструменты.
Шаг 6. Посмотрите, были ли допэмиссии, SPO или сделки акциями.
Шаг 7. Сравните buyback с выпуском новых акций.
Шаг 8. Оцените рост выручки, прибыли и FCF на одну акцию.
Шаг 9. Проверьте, не нужны ли компании новые деньги.
Шаг 10. Прочитайте мотивацию менеджмента.
Шаг 11. Учтите разводнение в DCF или другой оценке.
Шаг 12. Сделайте вывод: разводнение разумное, нейтральное или разрушает стоимость?
Если после этих шагов стоимость на одну акцию не растет, инвестиционный тезис нужно пересмотреть.
Как использовать брокера и аналитику
Разводнение акций анализируется по отчетности эмитента, но покупка и учет бумаг проходят через брокерский счет. Поэтому инвестору важны не только идеи, но и инфраструктура: доступ к рынкам, комиссии, отчеты, корпоративные действия, дивиденды, налоги и качество документов.
Перед открытием счета стоит проверить тарифы, доступные рынки, регламент брокерского обслуживания, комиссии за сделки, депозитарные операции, валютные операции и порядок учета корпоративных действий.
Если вы планируете покупать акции и самостоятельно анализировать отчетность, можно открыть брокерский счет в ФИНАМ. Перед пополнением счета отдельно проверьте условия, тарифы, доступные инструменты, налоговую отчетность и собственные ограничения по риску.
Для первичного сравнения условий на сайте есть раздел брокеры.
Частые ошибки инвесторов
Ошибка 1. Смотреть только на рост чистой прибыли.
Прибыль всей компании может расти, но прибыль на одну акцию снижаться из-за увеличения количества акций.
Ошибка 2. Игнорировать diluted EPS.
Basic EPS может выглядеть красиво, но diluted EPS показывает более осторожную картину.
Ошибка 3. Не читать примечания к отчетности.
Опционы, RSU, варранты и конвертируемые инструменты часто прячутся именно в примечаниях.
Ошибка 4. Считать stock-based compensation бесплатной.
Она может быть неденежной, но для акционера это реальная экономическая стоимость.
Ошибка 5. Радоваться buyback без проверки share count.
Если компания выкупает акции, но количество акций не снижается, buyback может только компенсировать разводнение.
Ошибка 6. Не различать продажу старых акций и выпуск новых.
Продажа доли крупным акционером не всегда разводняет. Выпуск новых акций разводняет.
Ошибка 7. Не учитывать будущие эмиссии в DCF.
Стоимость бизнеса может быть высокой, но стоимость на акцию будет ниже при большем количестве акций.
Ошибка 8. Покупать кризисную компанию без оценки потребности в капитале.
После падения акции может последовать крупная допэмиссия.
Ошибка 9. Игнорировать конвертируемые облигации.
Они могут стать акциями и изменить долю старых акционеров.
Ошибка 10. Не смотреть мотивацию менеджмента.
Если бонусы завязаны на метрики без учета разводнения, интересы менеджмента и акционеров могут расходиться.
Мини-чек-лист разводнения
Перед покупкой акции ответьте:
- количество акций растет или снижается;
- basic shares и diluted shares отличаются существенно или нет;
- EPS растет быстрее количества акций;
- FCF на акцию растет;
- есть ли опционы, RSU, варранты;
- есть ли конвертируемый долг;
- были ли SPO и допэмиссии;
- кто получал новые акции;
- по какой цене проходили размещения;
- buyback снижает share count или только компенсирует SBC;
- менеджмент объясняет капитальные решения прозрачно;
- в DCF учтен diluted share count;
- дивиденды на акцию устойчивы;
- миноритарии защищены;
- нет ли риска повторной эмиссии.
Если несколько пунктов вызывают сомнения, лучше не торопиться с покупкой.
FAQ
Что такое разводнение акций простыми словами?
Это ситуация, когда количество акций или потенциальных акций увеличивается, а доля существующего акционера в бизнесе уменьшается.
Допэмиссия всегда плохая?
Нет. Допэмиссия может быть полезной, если капитал привлекается под проекты с высокой доходностью или для укрепления баланса. Но она опасна, если проводится дешево, часто или ради закрытия проблем бизнеса.
Чем basic EPS отличается от diluted EPS?
Basic EPS считается на базовое количество акций. Diluted EPS учитывает потенциальное разводнение от опционов, RSU, варрантов, конвертируемых инструментов и других ценных бумаг.
Почему акция может падать после SPO?
Если SPO включает выпуск новых акций, старые акционеры размываются. Также рынок может реагировать на дисконт размещения, рост предложения и сигнал о потребности компании в капитале.
Что такое stock-based compensation?
Это компенсация сотрудникам или менеджменту акциями, опционами или похожими инструментами. Она может быть неденежной для компании, но является экономической стоимостью для акционеров.
Buyback защищает от разводнения?
Иногда да. Но если buyback только компенсирует новые акции для сотрудников, количество акций может почти не снижаться.
Как понять, что разводнение большое?
Сравните количество акций за несколько лет, basic и diluted shares, EPS и diluted EPS, а также рост FCF на одну акцию. Если акций становится намного больше, риск высокий.
Конвертируемые облигации опасны для акционеров?
Они могут быть опасны, если при конвертации появится много новых акций. Но если инструмент используется умеренно и финансирует прибыльный рост, риск может быть оправдан.
Нужно ли учитывать разводнение в DCF?
Да. После расчета equity value нужно делить стоимость на реалистичное количество акций, включая потенциальное разводнение.
Где искать данные о diluted shares?
В годовой и квартальной отчетности, примечаниях к EPS, отчете о собственном капитале, разделах про equity compensation, stock-based compensation, convertible debt и corporate actions.
Итог
Разводнение акций — это не второстепенная техническая деталь, а один из ключевых факторов доходности акционера. Инвестор владеет не всей компанией, а долей. Если доля постоянно уменьшается, рост бизнеса может не превращаться в рост стоимости на одну акцию.
Допэмиссия, SPO, опционы, RSU, варранты и конвертируемые облигации могут быть нормальными инструментами финансирования и мотивации. Но они требуют проверки: зачем выпускаются новые акции, кто их получает, по какой цене, как это влияет на EPS, FCF на акцию, дивиденды, долг и корпоративное управление.
Хорошее разводнение звучит необычно, но оно бывает: компания выпускает акции, привлекает капитал, инвестирует его с высокой доходностью и в итоге увеличивает стоимость на одну акцию. Плохое разводнение выглядит иначе: акции выпускаются снова и снова, доля миноритариев уменьшается, менеджмент получает компенсации, а показатели на одну акцию не растут.
Перед покупкой акции смотрите не только на выручку, прибыль и мультипликаторы. Смотрите на share count. Иногда главный риск спрятан не в числителе, а в знаменателе.
Автор публикации