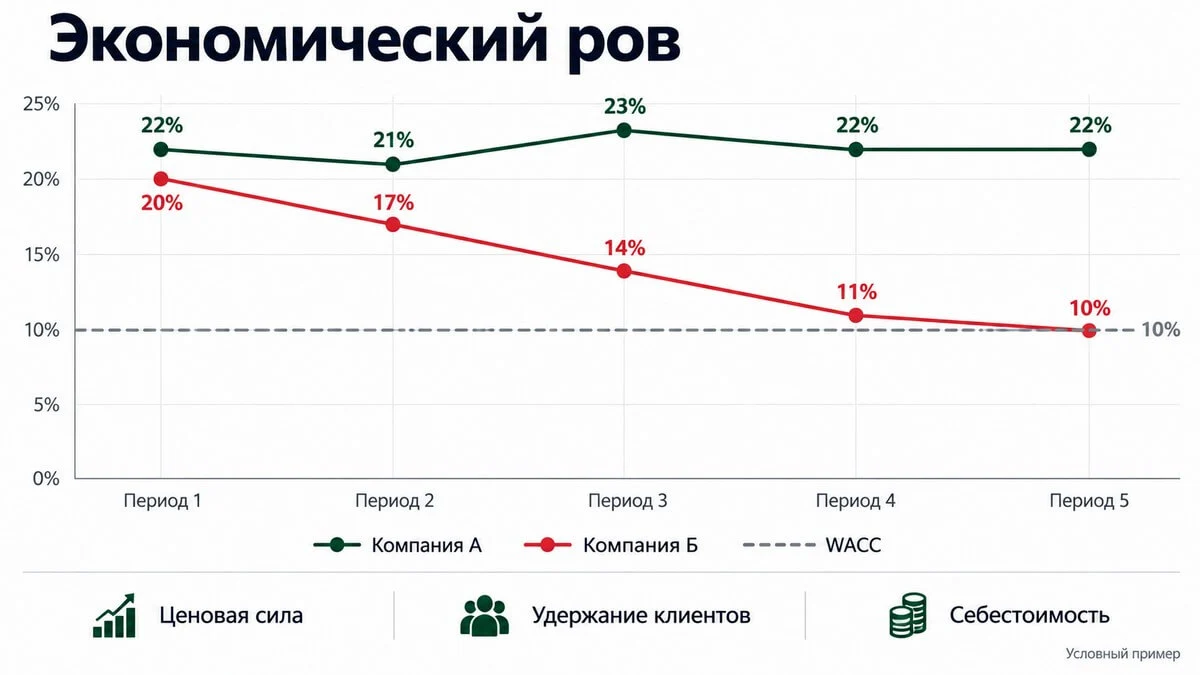
Компания может несколько лет показывать высокую прибыль, а затем быстро потерять ее из-за нового конкурента, более дешевой технологии или изменения поведения покупателей. Инвестору важно понимать не только текущую отчетность, но и причину, по которой бизнес способен сохранять привлекательную экономику. Для этого используют понятие экономического рва.
Экономический ров, или economic moat, — устойчивое конкурентное преимущество, затрудняющее соперникам воспроизведение экономических результатов компании. Его проявлениями могут быть более низкие затраты, готовность клиентов платить больше, сложность смены поставщика или ценность уже сформированной сети. Само наличие известного продукта еще не доказывает такую защиту.
Проверка строится вокруг причинной связи: какой механизм помогает компании, чем он подтверждается и почему конкуренту трудно его повторить? Затем нужно оценить, что способно ослабить преимущество и сколько за его сохранение уже заложено в цену акции. Качественный бизнес может оказаться невыгодной покупкой, если ожидания слишком высоки.
В статье используем условные примеры, без рекомендаций покупать конкретные бумаги. Основы чтения отчетности разобраны в материале о фундаментальном анализе акций. Здесь сосредоточимся на том, что может поддерживать прибыль компании в условиях конкуренции.
- Что именно защищает экономический ров
- Пять распространенных источников конкурентного преимущества
- Какие свидетельства нужны инвестору
- Ценовая сила: способность сохранить экономику после повышения цены
- Пример повышения цены: когда прибыль растет, а когда нет
- Преимущество по себестоимости должно переживать изменения рынка
- Масштаб полезен не во всех обстоятельствах
- Издержки переключения: почему клиенту трудно сменить поставщика
- Сетевой эффект отличается от обычного роста аудитории
- Бренд должен влиять на выбор и экономику клиента
- Патенты и лицензии имеют границы
- Эффективный масштаб и ограниченный размер рынка
- Дистрибуция, экосистема и данные требуют отдельной проверки
- Высокий ROIC помогает проверить гипотезу, но не заменяет ее
- Маржа должна подтверждаться сопоставимым бизнесом и денежным потоком
- Удержание клиентов и выручки: как читать GRR и NRR
- Доля рынка и большой TAM сами по себе не доказывают защиту
- Стоимость привлечения и качество клиентской экономики
- Срок преимущества нельзя определить одной прошлой цифрой
- Какие изменения способны разрушить ров
- Менеджмент и долг могут изменить результат сильного бизнеса
- Качество бизнеса и цена акции: числовой пример
- Три условных бизнеса с разными основаниями для защиты
- Где искать подтверждения в отчетности и раскрытии
- Признаки постепенного ослабления преимущества
- Как сформулировать инвестиционную гипотезу без ложной точности
- Двенадцать вопросов для проверки экономического рва
- Как перейти от выбора бизнеса к покупке акций
- Вопросы об экономическом рве
- Может ли компания иметь ров и терять стоимость на бирже?
- Высокая маржа доказывает конкурентное преимущество?
- Сетевой эффект и эффект масштаба означают одно и то же?
- Известный бренд всегда создает ров?
- Патент защищает прибыль на весь срок своего действия?
- NRR выше 100% означает сильный экономический ров?
- Нужно ли исключать из портфеля любой бизнес без рва?
- Можно ли точно определить срок существования рва?
- Что проверять после следующего отчета
Что именно защищает экономический ров
Экономический ров защищает способность бизнеса получать привлекательный результат относительно необходимых ресурсов и риска. Он не создает обязательства рынка держать цену акции выше определенного уровня. Котировка может снижаться из-за переоценки ожиданий, ставок, финансовых проблем или общей конъюнктуры даже при сохраняющемся преимуществе.
Важно разделять полезность продукта, операционную компетентность и устойчивость преимущества. Хороший продукт можно скопировать или заменить. Эффективный менеджмент может улучшить процессы, но другие компании тоже способны нанять специалистов. Ров предполагает причину, по которой повторить экономический результат сложно, дорого или невыгодно.
Устойчивость также зависит от того, кому достается выгода. Дополнительную ценность могут получить покупатели через низкие цены, сотрудники через вознаграждение или поставщики через повышение своих тарифов. Рост ценности всей системы не обязательно означает, что именно рассматриваемая компания сможет удержать дополнительную прибыль.
Поэтому сформулируйте тезис конкретно. Вместо «у компании сильный бренд» запишите, какие покупатели выбирают ее, при какой разнице в цене и почему альтернативы оказываются менее привлекательными. Так абстрактное качество превращается в проверяемое объяснение.
Пять распространенных источников конкурентного преимущества
В методологии Morningstar выделяются нематериальные активы, издержки переключения, сетевой эффект, преимущество по затратам и эффективный масштаб. Это полезная аналитическая классификация. Она не означает, что любую компанию можно надежно оценить по пяти отметкам в таблице.
У одного бизнеса могут сочетаться несколько механизмов. Продукт одновременно интегрирован в процессы клиента, поддерживается сетью партнеров и имеет преимущества в обслуживании. С другой стороны, несколько похожих объяснений могут описывать одну и ту же экономическую причину, которую не следует учитывать в оценке несколько раз.
Начните с главного механизма, который действительно влияет на выбор клиента или затраты компании. Для каждого дополнительного механизма проверьте самостоятельное подтверждение. Большое количество красивых аргументов не заменяет доказательства того, что покупатели платят, остаются и обеспечивают достаточную доходность.
Дальше полезен обратный вопрос: что должен сделать новый участник, чтобы забрать клиента? Если ответ сводится к небольшому снижению цены или легко повторяемой функции, защита может быть слабее, чем кажется по прошлой прибыли.
Какие свидетельства нужны инвестору
Свидетельство преимущества должно связывать механизм с наблюдаемым результатом. Для ценовой силы это цены, объемы и отток после изменения условий. Для себестоимости — сопоставимые затраты на единицу и причины разрыва. Для переключения — стоимость перехода и поведение клиентов при наличии альтернатив.
Используйте отчетность, сегментные данные, примечания, описание договоров и раскрываемые операционные показатели. Сравнивайте несколько периодов и по возможности одинаковые группы покупателей. Общая выручка может расти за счет приобретений, валюты или повышения цен, скрывая ослабление исходной клиентской базы.
Слова менеджмента полезны как гипотеза, которую нужно проверить. Формулировка «уникальная платформа» не заменяет данных об использовании и платежах. Премия в цене не доказывает лояльность, если объем поддерживается скидками, кредитом покупателю или все более дорогим привлечением.
Публичного раскрытия иногда недостаточно. В таком случае можно обозначить границы вывода и проверить оценку при менее благоприятном предположении. Присваивать точный срок существования преимущества только потому, что бизнес выглядит сильным, было бы необоснованно.
Ценовая сила: способность сохранить экономику после повышения цены
Pricing power часто переводят как ценовая сила или ценовая власть. Для инвестора важно не само повышение прайс-листа, а способность получить больше ценности без такого ухудшения спроса, условий и затрат, которое уничтожит ожидаемую выгоду.
Рост средней цены может отражать инфляцию, изменение ассортимента, более дорогую комплектацию или валюту. Чтобы говорить об устойчивом преимуществе, нужно по возможности сопоставить один и тот же продукт, рынок, сервис и период. Изменение среднего чека не всегда является повышением цены на прежнюю корзину.
Проверьте объем после повышения, скидки, возвраты, сроки оплаты и расходы на привлечение клиента. Компания может объявить рост цен и одновременно компенсировать его бесплатным обслуживанием или более длинной рассрочкой. Реальная экономическая прибавка тогда меньше заголовка презентации.
Полезен конкурентный контекст. Если весь рынок поднял цены вслед за одинаковым ростом сырья, это еще не доказывает индивидуальный ров. Более сильным свидетельством может быть способность сохранять клиентов и достаточную маржу при доступной альтернативе, но и ее нужно подтверждать сопоставимыми данными.
Пример повышения цены: когда прибыль растет, а когда нет
Рассмотрим условный продукт. Начальная цена равна 100 рублям, объем продаж — 1000 единиц, переменные затраты — 60 рублей на единицу, постоянные затраты периода — 25 000 рублей. Получаем 100 000 выручки и 15 000 операционной прибыли по упрощенной формуле: объем x (цена — переменные затраты) — постоянные затраты.
Предполагаем одинаковые условия признания продаж, отсутствие прочих доходов и расходов и неизменный объем постоянных затрат. Расчет приведен до процентов и налогов. Данные не описывают конкретную компанию.
| Сценарий | Цена, руб. | Продажи, ед. | Переменные затраты на единицу, руб. | Прибыль, руб. |
|---|---|---|---|---|
| Исходный | 100 | 1000 | 60 | 15 000 |
| Цена выросла, объем немного снизился | 110 | 950 | 60 | 22 500 |
| Вместе с ценой выросли затраты | 110 | 950 | 70 | 13 000 |
| Покупатели заметно сократили покупки | 110 | 750 | 60 | 12 500 |
Во втором сценарии выручка составляет 104 500 рублей, а прибыль растет на 50% относительно исходных 15 000. В третьем при той же выручке прибыль уже ниже исходной, потому что подорожало производство. В четвертом рост цены не компенсирует потерю объема.
При неизменных затратах 60 рублей и цене 110 рублей для сохранения исходной прибыли достаточно продать 800 единиц: 800 x 50 — 25 000 = 15 000. Но это арифметическое условие конкретной модели, а не допустимый универсальный отток клиентов. В другом бизнесе меняются затраты, ассортимент, мощность и будущие продажи.
Из примера следует практическая проверка: сколько компания действительно заработала после изменения цены и почему покупатель остался? Однократный удачный пересмотр тарифа дает полезное наблюдение. Устойчивый ров требует объяснения, почему повторение возможно без разрушения спроса и отношений с клиентом.
Преимущество по себестоимости должно переживать изменения рынка
Преимущество по затратам имеет значение относительно сопоставимого конкурента. Если все участники одинаково снизили расходы благодаря общедоступной технологии, индивидуальная защита могла не усилиться. Важно понять источник разницы и трудность его воспроизведения.
В материале Morningstar о cost advantage рассматриваются структурные причины, включая доступ к ресурсам, масштаб, эффективность и плотность маршрутов. Для отдельного бизнеса эти причины нужно переводить в конкретные затраты и необходимый капитал.
Предположим, два производителя продают одинаковый продукт по 100 рублей. У первого переменные затраты 60 рублей, у второго — 80. До учета постоянных расходов и прочих статей вклад единицы продаж составляет 40 и 20 рублей. Если рыночная цена снижается до 85, остается 25 и 5 рублей соответственно. Разрыв дает первому больше возможностей покрывать фиксированные затраты, но еще не доказывает его общую прибыльность.
Проверьте, не получено ли преимущество за счет недоинвестирования, временной льготы, иной комплектации или более высокого риска. Дешевое сырье может требовать дорогой инфраструктуры, а большая мощность — значительного капитала. Сравнение только денежных расходов на единицу без качества и вложений бывает неполным.
Сильнее выглядит причина, которая сохраняется при обычном обновлении активов и которую конкуренту трудно повторить по приемлемой цене. При этом новую технологию или изменение логистики следует рассматривать как возможный способ обойти прежний разрыв, а не только копировать его.
Масштаб полезен не во всех обстоятельствах
Рост выпуска способен распределять постоянные расходы на большее число единиц, улучшать закупки и повышать плотность обслуживания. Однако крупная компания может иметь и более сложное управление, устаревшие мощности или лишние постоянные расходы. Размер сам по себе не обеспечивает минимальную себестоимость.
Сравнивайте стоимость обслуживания клиента или выпуска единицы при сопоставимом качестве. Высокая загрузка в сильном цикле может создать временный разрыв, который исчезнет при снижении спроса. Гибкий небольшой конкурент иногда лучше переносит спад, хотя в хороший год его удельные затраты выше.
Отдельно оцените цену расширения. Если для следующего шага масштаба нужна дорогая площадка или новое оборудование, доходность новых вложений может отличаться от исторической. Старый эффективный актив не делает любой будущий проект столь же выгодным.
Хороший вопрос к тезису о масштабе: что именно становится дешевле, насколько велик эффект и может ли другой участник получить аналогичный результат без сопоставимых затрат? Ответ должен описывать экономику процесса, а не только место в рейтинге выручки.
Издержки переключения: почему клиенту трудно сменить поставщика
Switching costs — затраты денег, времени и ресурсов, которые возникают при переходе на альтернативное решение. Они могут включать перенос данных, интеграцию, обучение, остановку процесса, тестирование и риск ошибок. Это объясняет, почему более дешевый продукт не всегда оказывается более выгодной альтернативой.
Представим, что действующий сервис стоит клиенту 100 000 рублей в год, а конкурент — 90 000. Переход, обучение и интеграция требуют единовременных 50 000 рублей. В упрощенной трехлетней модели без дисконтирования и прочих отличий действующий вариант стоит 300 000, новый — 320 000. Номинальная ежегодная экономия пока не покрывает переход.
Если конкурент снизит стоимость перехода до 20 000 рублей, трехлетняя сумма станет 290 000. При прочих равных экономическая причина оставаться ослабевает. Поэтому ров зависит не только от текущей сложности миграции, но и от технологий переноса, стандартов и действий альтернативных поставщиков.
Простая окупаемость первоначальных 50 000 при годовой экономии 10 000 составляет пять лет. В реальном выборе важны срок договора, риск остановки, качество, изменение цен и стоимость денег. Не следует превращать учебный расчет в точную оценку готовности любого клиента к переходу.
Удержание за счет высокой полезности и удержание из-за болезненного выхода могут выглядеть похоже в одной цифре оттока. Долгосрочный риск различается: недовольные клиенты способны уйти, как только появится удобная миграция. Поэтому проверяйте качество обслуживания и альтернативы вместе с интеграцией продукта.
Сетевой эффект отличается от обычного роста аудитории
Сетевой эффект возникает, когда участие дополнительных пользователей увеличивает полезность системы для других участников. У площадки покупателей и продавцов это может выражаться в большем выборе и более высокой вероятности сделки. Однако количество регистраций само по себе не показывает, что полезность действительно выросла.
Проверьте активность, качество взаимодействий, время поиска, долю успешных операций и причины повторного использования. Рост неактивной базы не обязательно улучшает продукт. В некоторых системах избыточная нагрузка, некачественное предложение и ухудшение поиска могут снижать ценность сервиса.
У двухсторонней площадки важен баланс сторон. Приток покупателей полезен продавцам, но увеличение числа продавцов одновременно усиливает конкуренцию между ними. Компания должна поддерживать систему так, чтобы она оставалась привлекательной и могла получать достаточный доход после расходов на обслуживание и привлечение.
Отдельный вопрос — возможность пользоваться несколькими решениями одновременно, или multi-homing. Если клиент легко размещается на нескольких площадках и не теряет важные связи при переходе, защита может быть слабее. Это не отменяет сетевого эффекта, но влияет на то, какую часть ценности способен удержать оператор.
Такие механизмы рассматриваются в исследовании CMA о платформах и цифровой рекламе, опубликованном в 2020 году. Для текущей оценки конкретной компании нужны ее актуальные данные: старое исследование помогает понять механизм, но не устанавливает сегодняшнюю долю рынка или силу отдельного сервиса.
Бренд должен влиять на выбор и экономику клиента
Узнаваемость полезна, если она меняет поведение покупателя: снижает затраты поиска, поддерживает повторный спрос, помогает брать обоснованную премию или облегчает вывод нового продукта. Популярное название без такого эффекта может быть результатом дорогой рекламы, которую приходится постоянно наращивать.
Оцените разницу в цене относительно сопоставимых альтернатив, повторные покупки и расходы на маркетинг. Учитывайте качество, упаковку, комплектацию и канал продаж. Премия за более дорогой объективно другой товар не всегда показывает самостоятельную силу бренда.
Проверьте, сохраняется ли спрос после изменения рекламного бюджета и появления альтернатив. Одна успешная кампания или временная мода могут дать хорошие продажи, но их трудно экстраполировать на длительный горизонт. Бренд требует поддержания качества и доверия, а эти расходы входят в экономику бизнеса.
Для некоторых покупателей надежность и репутация снижают риск ошибки сильнее, чем небольшая разница в цене. Для других сегментов главным остается бюджет. Поэтому преимущество нужно оценивать в конкретной клиентской группе, а не приписывать известному названию одинаковую силу на всех рынках.
Патенты и лицензии имеют границы
Патент может затруднять повторение определенного технического решения, но не создает универсальную защиту от всех способов решить ту же задачу. Важны объем прав, территория, оставшийся срок, возможность обходного решения и экономическая ценность защищенного продукта.
Разъяснения WIPO о патентах указывают на территориальный характер и ограниченный срок защиты. Для инвестора это означает необходимость изучать конкретные права и рынки. Само число патентов в презентации не показывает, сколько из них защищает существенную прибыль.
У лицензий и разрешений также есть условия. Доступ к регулируемой деятельности может быть барьером входа, но сопровождаться ограничениями тарифов, требованиями к капиталу или обязанностью обслуживать клиентов. Барьер не равен свободе устанавливать любую цену.
Нематериальное преимущество требует расходов на разработку, поддержку, защиту и коммерциализацию. Если новые продукты не заменяют устаревающие, прошлый портфель прав может терять значение. В прогнозе нужно учитывать обновление продукта, а не только продлевать текущую маржу до бесконечности.
Эффективный масштаб и ограниченный размер рынка
Под эффективным масштабом в анализе рва обычно понимают ситуацию, когда размер рынка и необходимые вложения ограничивают привлекательность входа дополнительных участников. На небольшой территории существующая инфраструктура может уже удовлетворять спрос, а дублирующий проект — давать недостаточный возврат.
Это отличается от утверждения «большая компания всегда сильнее». Здесь важны вместимость рынка, стоимость нового входа, возможная загрузка и ожидаемая доходность нового участника. Небольшой региональный бизнес при определенных условиях может иметь такую защиту, а крупный глобальный — конкурировать очень жестко.
Оцените заменители и изменение спроса. Новая технология может обойти необходимость дублировать прежнюю инфраструктуру. Сокращение рынка способно ухудшить экономику даже действующего участника. Ограниченное количество конкурентов не гарантирует привлекательную прибыль в будущем.
Регулирование и обязательства владельца инфраструктуры тоже влияют на результат. Если доходность ограничивается установленными условиями, высокий барьер входа не следует автоматически превращать в высокий прогноз маржи. Анализ должен учитывать, какую выгоду компания действительно вправе и способна удерживать.
Дистрибуция, экосистема и данные требуют отдельной проверки
Сеть обслуживания или распространения может снижать затраты и делать продукт доступнее. Но важен не сам список точек или партнеров, а результат: скорость доставки, стоимость контакта, вероятность продажи, качество сервиса и повторяемость спроса. Неэффективная сеть может быть затратой вместо преимущества.
Экосистема полезна, если ее продукты действительно усиливают друг друга. Совместное использование данных, единая интеграция и удобство покупки могут поддерживать спрос. Простое объединение нескольких направлений под одним названием такого вывода не дает.
Большой объем данных тоже не является автоматическим рвом. Важны качество, актуальность, права использования, способность получить полезный результат и доступность сопоставимых данных конкурентам. Массовый набор общедоступной информации может не создавать существенного разрыва.
Разложите общий тезис на знакомые механизмы: экономия затрат, полезность сети, издержки перехода или нематериальное преимущество. Тогда станет видно, что именно подтверждено и не учитывается ли один и тот же эффект дважды под разными названиями.
Высокий ROIC помогает проверить гипотезу, но не заменяет ее
Устойчивый возврат на вложенный капитал выше его стоимости согласуется с идеей привлекательной экономики. В условной годовой сопоставимой модели капитал равен 1 млрд рублей, операционная прибыль после налога NOPAT — 180 млн, а годовой WACC — 12%. ROIC составляет 18%, а экономическая прибыль за год — 180 — 120 = 60 млн рублей.
Однако этот результат еще нужно объяснить. Причиной могут быть низкая историческая стоимость активов, расходы на нематериальные ресурсы, особенности учета или пиковая конъюнктура. Иногда расчетный капитал близок к нулю, и коэффициент становится особенно трудным для интерпретации.
Сравнивайте определения NOPAT и капитала, средние или начальные остатки, сделки и циклическую стадию. Различия в аренде, признании нематериальных затрат и приобретенных активов способны менять сопоставимость. Подробная методика есть в статье о ROIC и WACC.
Для рва особенно полезен вопрос о новых вложениях. Может ли компания получать сопоставимую доходность на следующем проекте и что мешает конкуренту сделать то же? Высокий возврат на давно построенный актив не гарантирует такого же возврата на расширение по сегодняшним ценам.
Материалы NYU Stern о факторах роста связывают реинвестирование с доходностью капитала. Практическое следствие для оценки: рост требует ресурсов, и привлекательность расширения зависит от того, какой результат они дают, а не только от темпа выручки.

Маржа должна подтверждаться сопоставимым бизнесом и денежным потоком
Высокая валовая маржа может отражать важное преимущество, но после нее остаются расходы на разработку, маркетинг, сервис и управление. Компания может зарабатывать много на каждой проданной единице и одновременно тратить значительную сумму на поддержание продаж.
Операционная маржа тоже зависит от состава бизнеса, загрузки, валюты и учетных решений. Рост доли более дорогого сегмента меняет общую рентабельность без улучшения экономики внутри каждого направления. Сравнивайте сегменты и по возможности одинаковые товары или группы клиентов.
Проверьте, превращается ли прибыль в деньги, какие вложения нужны для поддержания позиции и не получен ли результат за счет разовых эффектов. Для этой проверки есть отдельный материал о качестве прибыли компании. Здесь его выводы нужны как основа: экономический ров должен опираться на понятную экономику, а не на неподтвержденную отчетную цифру.
Сильнее выглядит сочетание объяснимого механизма, разумной доходности капитала и подтвержденных денежных результатов на сопоставимом горизонте. Даже такое сочетание требует проверки на изменения рынка. Оно поддерживает гипотезу, а не доказывает ее бессрочно.
Удержание клиентов и выручки: как читать GRR и NRR
У компаний с повторяющейся выручкой часто используются показатели удержания. Удержание клиентов по количеству показывает, сколько участников исходной группы осталось. Удержание выручки показывает денежный результат этой группы. Потеря одного крупного клиента может быть важнее ухода многих небольших.
Gross revenue retention, или GRR, обычно оценивает сохранение выручки исходной группы после оттока и сокращения покупок, без положительного эффекта расширения. Net revenue retention, или NRR, дополнительно учитывает расширение у оставшихся клиентов. Точные определения эмитента необходимо читать: состав групп, валютные поправки и период могут различаться.
Для учебного примера измеряем годовой темп повторяющейся выручки, условный ARR, на двух датах. Начальная база выбранной группы равна 100 млн рублей. К следующей дате из-за ухода клиентов потеряно 8 млн годового темпа, сокращения покупок — еще 7 млн, а расширение и дополнительные продажи добавили 20 млн. Тогда по указанному определению GRR равен 85%, NRR — 105%.
| Изменение исходной группы | Годовой темп повторяющейся выручки, млн руб. |
|---|---|
| Начальная база | 100 |
| Отток | -8 |
| Сокращение покупок | -7 |
| Расширение у исходных клиентов | +20 |
| Итоговая база исходной группы | 105 |
Новые клиенты в этот расчет не входят. Если на конечную дату они добавили еще 30 млн годового темпа, общий ARR в нашей упрощенной модели достиг бы 135 млн, но NRR исходной группы остался бы 105%. ARR характеризует годовой темп, а не автоматически признанную выручку отчетного года. Общий рост способен скрывать потери внутри уже существующей базы.
NRR выше 100% не означает автоматически, что все клиенты довольны или что ров усилился. Расширение может приходиться на небольшую группу, а денежный рост — на повышение цен. Посмотрите количество клиентов, концентрацию, причины сокращения, затраты на удержание и условия, при которых расширение повторится.
Доля рынка и большой TAM сами по себе не доказывают защиту
Доля рынка зависит от его определения. Компания может выглядеть лидером в узкой категории и быть небольшим участником более широкой задачи покупателя. Конкуренция идет не только между похожими продуктами, но и между разными способами удовлетворить потребность.
Оцените географию, клиентский сегмент и включенные заменители. Если методика определения рынка изменилась, сравнение доли по годам может быть некорректным. Данные о выручке также зависят от того, учитываются ли оборот площадки, ее комиссия или собственные продажи.
Большой потенциальный рынок, или TAM, описывает возможность, а не право на будущую прибыль. Он может привлечь много капитала и усилить конкуренцию. Для акционера важны доля, которую компания реально может обслужить, стоимость ее получения и необходимая защита экономического результата.
Рост доли за счет субсидирования покупателя может быть рациональной инвестицией, но требует последующего подтверждения. Проверьте, сохраняется ли использование после снижения стимулов и становится ли экономика зрелых групп лучше. Само увеличение оборота не устанавливает наличие рва.
Стоимость привлечения и качество клиентской экономики
Устойчивое преимущество должно выдерживать расходы на привлечение и обслуживание. Если каждый новый клиент приносит положительную валовую прибыль, но требует все более дорогого маркетинга и поддержки, рост может потреблять больше ресурсов, чем кажется по общей марже.
Показатель CAC зависит от состава затрат и числа действительно новых клиентов. Проверьте, включены ли продажи, маркетинг, вознаграждения посредников и иные относящиеся расходы. Среднее значение по всем клиентам может скрыть дорогую новую группу за более дешевой исторической базой.
Прогноз LTV еще чувствительнее к предположениям о длительности отношений, марже, оттоке и стоимости денег. Если высокий LTV получен главным образом за счет ожидания, что клиент останется очень долго, его нельзя использовать как независимое доказательство этого же долгого удержания. Иначе одно предположение подтверждает само себя.
Сравнивайте зрелые группы по фактической выручке, обслуживанию, оттоку и возврату затрат на привлечение. Ранние хорошие результаты не нужно автоматически переносить на более поздние группы. При расширении компания часто выходит в менее удобные сегменты, где исходное преимущество слабее.
Срок преимущества нельзя определить одной прошлой цифрой
Экономический ров является гипотезой о способности поддерживать результат в будущем. Даже длительная история высокой доходности не устанавливает точную дату, до которой она сохранится. Горизонт зависит от механизма, замещающих технологий, клиентов, вложений и конкурентных действий.
У патента есть правовой горизонт, но коммерческая ценность продукта может ослабнуть раньше. У интегрированного сервиса нет простой даты окончания полезности, но появляются новые стандарты и инструменты перехода. У инфраструктуры длительный срок эксплуатации может сочетаться с изменением спроса и разрешенной доходности.
В материалах NYU Stern о длительности высокого роста устойчивость конкурентных преимуществ рассматривается как важный фактор горизонта. Для инвестора полезно связать такой горизонт с проверяемыми условиями, а не выбирать его только ради удобной оценки.
При этом преимущество и быстрый рост — разные свойства. Защищенный зрелый бизнес может иметь ограниченный рынок для расширения. Новые проекты за пределами сильного сегмента могут быть значительно слабее. В модели отдельно оцените устойчивость существующей прибыли и возможности выгодно вложить дополнительные деньги.
Составьте несколько сценариев: преимущество сохраняется, постепенно ослабевает или теряется быстрее ожиданий. Объясните, какие события ведут к каждому варианту. Одно слово «широкий» не определяет ни маржу через много лет, ни допустимую цену акции сегодня.
Какие изменения способны разрушить ров
Конкурент может не копировать старый процесс, а предложить иной способ решить задачу покупателя. В таком случае опыт и активы действующего лидера иногда теряют часть значения. Проверяйте заменители за пределами привычного списка компаний той же отрасли.
Удешевление миграции ослабляет издержки переключения. Возможность пользоваться несколькими площадками меняет защиту сети. Новый доступ к ресурсам или транспортным маршрутам сокращает разрыв затрат. Изменение правил может повлиять на лицензии, использование данных, цены и условия доступа.
Покупатель также меняется. У нового поколения клиентов могут быть иные требования к продукту, каналу покупки и цене. Исторически высокая лояльность одной группы не гарантирует такого же поведения у другой. Сравнение клиентских групп по периодам помогает увидеть этот риск раньше общей выручки.
Существующее преимущество требует поддержания. Экономия на качестве, разработке или обслуживании может временно улучшить прибыль и одновременно ослабить будущую защиту. И наоборот, более высокие сегодняшние расходы иногда необходимы для сохранения позиции. Оцените результат вложений, а не только их размер.
Ключевой вопрос: какое событие сделает прежнее объяснение рва неверным? Если инвестор не может сформулировать условие пересмотра, он рискует менять объяснение после каждого ухудшения, вместо того чтобы проверять гипотезу.
Менеджмент и долг могут изменить результат сильного бизнеса
Операционное преимущество не защищает от любой структуры финансирования. Крупный долг, близкие погашения и дорогое рефинансирование могут ограничить деньги акционеров даже у востребованного продукта. Для отдельной проверки используйте материал о долговой нагрузке компании.
Решения о распределении капитала тоже влияют на результат. Компания может зарабатывать хорошие деньги в защищенном направлении и вкладывать их в дорогие слабые приобретения. Успех основного продукта не делает любую такую сделку создающей стоимость.
Смотрите, как руководство объясняет новые проекты, сравнивает их с альтернативами и признает ошибки. Метрики мотивации, ориентированные только на выручку и размер активов, могут поощрять масштаб без достаточной доходности. При этом наличие правильной метрики в презентации не заменяет фактической истории решений.
Важен и уровень владельца одной акции. Рост бизнеса может сопровождаться выпуском акций и расширением требований к его денежному потоку. Экономическое преимущество продукта не отменяет необходимости учитывать цену приобретений, вознаграждение сотрудников и условия привлечения капитала.
Качество бизнеса и цена акции: числовой пример
Предположим, акция стоит 200 рублей, прибыль на акцию равна 10 рублям, а P/E — 20. В условном прогнозе EPS ежегодно растет на 8% в течение десяти лет. Тогда прибыль на акцию к концу срока составит примерно 21,59 рубля.
Если рынок в конце срока оценивает эту прибыль по P/E 12, цена в модели будет около 259,07 рубля. Это примерно 29,5% прироста цены за десять лет, или около 2,6% в среднем за год по сложной ставке. Предполагаем отсутствие дивидендов, комиссий и налогов; рассматриваем только изменение цены.
| Параметр условной модели | Значение |
|---|---|
| Начальная цена | 200 руб. |
| Начальный EPS | 10 руб. |
| Начальный P/E | 20 |
| Ежегодный рост EPS | 8% |
| Горизонт | 10 лет |
| EPS в конце горизонта | Около 21,59 руб. |
| Предполагаемый конечный P/E | 12 |
| Расчетная конечная цена | Около 259,07 руб. |
| Среднегодовой прирост цены | Около 2,6% |
Бизнес в модели наращивает прибыль, но снижение оценки единицы прибыли ограничивает доходность покупки. Конечный P/E 12 является допущением, а не установленной справедливой величиной. При другом мультипликаторе или темпе роста результат изменится.
Такой расчет не оценивает конкретную акцию. Он показывает, почему сильное конкурентное преимущество не оправдывает автоматически любую стартовую цену. Платя премию, инвестор принимает риск того, что рынок уже ожидает длительного сохранения очень хороших результатов.
В DCF-анализе гипотезу о рве можно связать с маржой, сроком повышенной доходности, реинвестированием и необходимыми затратами. Удлинение периода преимущества увеличивает оценку только при согласованных денежных предположениях. Нельзя одновременно обещать рост, исключать расходы на его обеспечение и считать результат консервативным.
Три условных бизнеса с разными основаниями для защиты
Условный производитель А имеет удобное месторождение, короткую логистику и низкие текущие затраты. Его сильная сторона — возможное структурное преимущество себестоимости. Проверка должна включать ресурсную базу, вложения в поддержание, качество продукта и риск появления более дешевого поставщика. Высокая прибыль при высокой рыночной цене сырья недостаточна.
Условный сервис Б встроен в процессы клиентов и показывает невысокий отток. Возможное преимущество связано с интеграцией и затратами перехода. Нужно проверить удовлетворенность, возможность переноса данных, условия контрактов и долю расходов на поддержку. Если клиент остается только до появления удобной альтернативы, защита может быть недолгой.
Условная площадка В быстро наращивает оборот и число участников. Гипотеза состоит в сетевом эффекте. Ее подтверждают не регистрации сами по себе, а рост полезности, успешных взаимодействий и повторного использования при приемлемых затратах. Если активность поддерживается постоянными крупными стимулами, переход к устойчивой прибыли еще требуется доказать.
Во всех трех случаях итог может быть благоприятным или неблагоприятным. Тип преимущества задает вопросы, но не предопределяет ответ. Сравнение должно учитывать цену акции, инвестиции, финансовые обязательства и возможные изменения рынка.
Где искать подтверждения в отчетности и раскрытии
Начните с описания бизнеса и сегментов, затем переходите к финансовым формам, примечаниям и операционным метрикам. Если компания работает в нескольких направлениях, преимущество одного из них не нужно автоматически переносить на всю группу.
| Гипотеза | Что искать | Что может ослабить вывод |
|---|---|---|
| Ценовая сила | Цена, объем, скидки, состав продаж, отток | Выручка растет только за счет ассортимента или инфляции затрат |
| Низкая себестоимость | Затраты на единицу, качество, загрузка, необходимые вложения | Временные льготы, отсроченные расходы, несопоставимый продукт |
| Дорогой переход | Интеграция, длительность использования, стоимость миграции | Новые стандарты, простой перенос, скрытая неудовлетворенность |
| Сетевой эффект | Активные взаимодействия, повторное использование, баланс сторон | Регистрации без активности, перегрузка, легкое multi-homing |
| Нематериальная защита | Значимые права, премия, обновление продукта | Истечение прав, заменители, растущие затраты на поддержку |
| Ограниченная привлекательность входа | Емкость рынка, инфраструктура, стоимость дублирования | Новая технология, падение спроса, изменение условий доходности |
Попросите от каждой гипотезы два результата: подтверждение, которое можно наблюдать, и условие, при котором ее следует пересмотреть. Такой подход полезнее длинного перечня преимуществ без возможности опровержения.
При отсутствии раскрытия сохраняйте неопределенность в оценке. Например, данные об общей повторной выручке не всегда позволяют рассчитать надежное удержание исходной группы. Подставлять отраслевое среднее и выдавать результат за факт конкретной компании нельзя.
Признаки постепенного ослабления преимущества
Ранним сигналом может быть увеличение скидок, более дорогой маркетинг, ухудшение удержания или удлинение сроков оплаты. Каждый признак имеет альтернативные объяснения. Сила вывода повышается, когда несколько сопоставимых наблюдений поддерживают одну и ту же причину.
Сравните показатели по сегментам и клиентским группам. Общий рост может скрывать ухудшение зрелого направления за новым приобретением или расширением в иной стране. Установите, не изменилось ли определение самой метрики после слабого периода.
Посмотрите на реакцию менеджмента. Улучшение продукта и разумное снижение затрат отличаются от постоянной смены показателей успеха. Если новый аргумент каждый раз заменяет ранее обещанный, полезно вернуться к первоначальному объяснению преимущества.
Ослабление защиты способно стать частью ловушки стоимости: акция выглядит дешевой по прошлой прибыли, а будущая экономика уже хуже. Но и низкая цена сама не доказывает этот сценарий. Необходимы данные о бизнесе, его обязательствах и реалистичные альтернативы прогноза.
Как сформулировать инвестиционную гипотезу без ложной точности
Запишите механизм в одном предложении: какая задача покупателя решается, почему рассматриваемый поставщик предпочтителен и что затрудняет конкуренцию. Затем перечислите исходные данные с периодами и определениями. Не смешивайте факт с ожиданием.
Например, раскрытый рост средней цены является наблюдением. Предположение, что компания сможет повышать сопоставимую цену еще несколько лет без потери спроса, — прогноз. Для него нужны причины и сценарий, в котором это не удается.
Укажите необходимые вложения: разработка, инфраструктура, поддержка, продвижение и оборотный капитал. Это помогает отличить ресурс, который действительно поддерживает преимущество, от привлекательной прибыли при искусственно низких текущих расходах.
Наконец, сопоставьте прогноз с ценой акции. Если приемлемая оценка получается только при очень долгом сохранении лучших условий, запас прочности может быть невелик. Не нужно компенсировать такую зависимость выдуманным точным баллом «силы рва».
Двенадцать вопросов для проверки экономического рва
- Какую конкретную задачу клиента решает продукт и какие альтернативы существуют?
- Какой главный механизм поддерживает преимущество: затраты, цена, переход, сеть, права или структура рынка?
- Какими сопоставимыми данными подтверждается влияние этого механизма?
- Сохраняются ли объем, качество клиентской базы и экономика после изменения цены?
- Может ли конкурент повторить себестоимость или обойти прежний процесс другой технологией?
- Сколько клиенту действительно стоит переход и как эта стоимость может измениться?
- Увеличивает ли рост сети полезность для участников и может ли компания удержать часть этой ценности?
- Что показывают удержание, клиентские группы, концентрация и стоимость привлечения?
- Какие сроки, территории и ограничения относятся к существенным правам и разрешениям?
- Достаточны ли вложения для поддержания позиции и привлекательны ли новые проекты?
- Какие события опровергнут гипотезу и какие данные позволят заметить их вовремя?
- Какой срок и сила преимущества уже подразумеваются ценой акции?
Ответ «данных недостаточно» полезнее уверенной оценки без основания. В инвестиционном решении такую неопределенность можно учитывать через цену, размер позиции или ожидание новых раскрытий. Сам чек-лист не дает автоматической рекомендации покупать.
Как перейти от выбора бизнеса к покупке акций
После анализа конкурентной позиции остается проверить оценку, финансовые обязательства и условия исполнения сделки. Прибыль сильного продукта не отменяет колебаний котировки, комиссий и риска потери вложений. Для покупки нужен счет с доступом к выбранным инструментам и подходящими условиями обслуживания.
Готовы самостоятельно инвестировать в выбранные компании? Откройте брокерский счет в ФИНАМ и изучите актуальные тарифы, документы и перечень доступных инструментов перед заключением договора. Условия следует оценивать под частоту операций и собственные задачи; конкретные комиссии и временные предложения в этой статье не фиксируются.
В руководстве как открыть брокерский счет собраны вопросы к регистрации и обслуживанию. Перед первой сделкой сохраните тезис о компании: механизм преимущества, подтверждения, основные риски, сценарии и условия пересмотра. Это поможет оценивать будущие новости в контексте исходного решения.
Вопросы об экономическом рве
Может ли компания иметь ров и терять стоимость на бирже?
Да. Цена зависит от ожиданий, ставки дисконтирования, стартовой оценки и финансовых рисков. Сохранение операционного преимущества не обязывает рынок поддерживать прежний мультипликатор и не гарантирует доходность покупки.
Высокая маржа доказывает конкурентное преимущество?
Нет. На нее влияют цикл, ассортимент, загрузка и учет. Для вывода нужны причина устойчивого разрыва, сравнимые данные и понимание затрат на поддержание бизнеса. Одной высокой маржи за удачный период недостаточно.
Сетевой эффект и эффект масштаба означают одно и то же?
Нет. Сетевой эффект связан с изменением полезности для участников при росте сети. Эффект масштаба относится к экономике затрат при изменении объема. Они могут сочетаться, но требуют разных подтверждений.
Известный бренд всегда создает ров?
Нет. Узнаваемость должна влиять на выбор, повторный спрос или экономику. Если продажи требуют постоянно растущих расходов и клиент легко уходит к аналогу, одной известности недостаточно для вывода об устойчивой защите.
Патент защищает прибыль на весь срок своего действия?
Не обязательно. Важны территория, объем прав, заменители, спрос и стоимость коммерциализации. Юридическая защита решения и экономическая привлекательность продукта имеют разный смысл. Продукт может устареть до окончания прав.
NRR выше 100% означает сильный экономический ров?
Это полезное наблюдение по определенной группе, но не полное доказательство. Рост у оставшихся клиентов может перекрывать уход других и зависеть от повышения цен. Нужны определение метрики, GRR, концентрация, расходы и причины поведения клиентов.
Нужно ли исключать из портфеля любой бизнес без рва?
Такого универсального правила нет. Цена, финансовая устойчивость, цикл и доступные альтернативы тоже имеют значение. Бизнес без устойчивой защиты может быть оценен привлекательно, а компания с сильной защитой — слишком дорого. Будущая доходность в обоих случаях не гарантирована.
Можно ли точно определить срок существования рва?
Обычно это сценарная оценка. Можно установить отдельные договорные или правовые сроки, но их недостаточно для точной даты окончания всего преимущества. Спрос, технологии, затраты и действия конкурентов меняют экономику.
Что проверять после следующего отчета
Обновите сопоставимые цены, объемы, удержание, себестоимость и доходность капитала. Отдельно отметьте, какие изменения объясняются валютой, составом бизнеса или пересчетом методики. Новую цифру нужно сравнивать с тем же объектом измерения, а не только с прошлым заголовком.
Вернитесь к условию пересмотра гипотезы. Если преимущество объяснялось высокой стоимостью миграции, изучите новые способы перехода. Если низкой себестоимостью — динамику разрыва и необходимые вложения. Если сетью — полезность и поведение участников, а не только число регистраций.
Экономический ров становится полезным инструментом, когда объясняет устойчивость результата и помогает строить проверяемый прогноз. Для решения об акции этот прогноз нужно соединить с денежным потоком, требованиями к капиталу и ценой покупки. Тогда оценка качества бизнеса опирается на наблюдения и сценарии, а не на привлекательное название.
Автор публикации